ทำไมหุ้น J&J ถึงร่วง ทั้งที่ผลประกอบการ Q3 ดีกว่าคาด?
เมื่อข่าวดี ไม่เพียงพอสำหรับวอลสตรีท
ลองนึกภาพว่าคุณสอบได้เกรด A ในวิชาสำคัญ แต่กลับยังโดนทำโทษให้อยู่แต่ในบ้าน นั่นแหละคือสิ่งที่เพิ่งเกิดขึ้นกับ Johnson & Johnson (J&J) ยักษ์ใหญ่แห่งวงการเฮลท์แคร์
ทางบริษัทเพิ่งเปิดเผยผลประกอบการไตรมาสที่สาม หากดูตามตัวเลข ทุกอย่างก็ดูดีมากๆ J&J ทำกำไรได้สูงกว่าที่นักวิเคราะห์ในวอลสตรีทคาดไว้ แถมยังปรับเพิ่มประมาณการยอดขายรวมตลอดทั้งปีอีกด้วย แต่ราคาหุ้นกลับร่วงลงมากกว่า 5% ในวันอังคาร
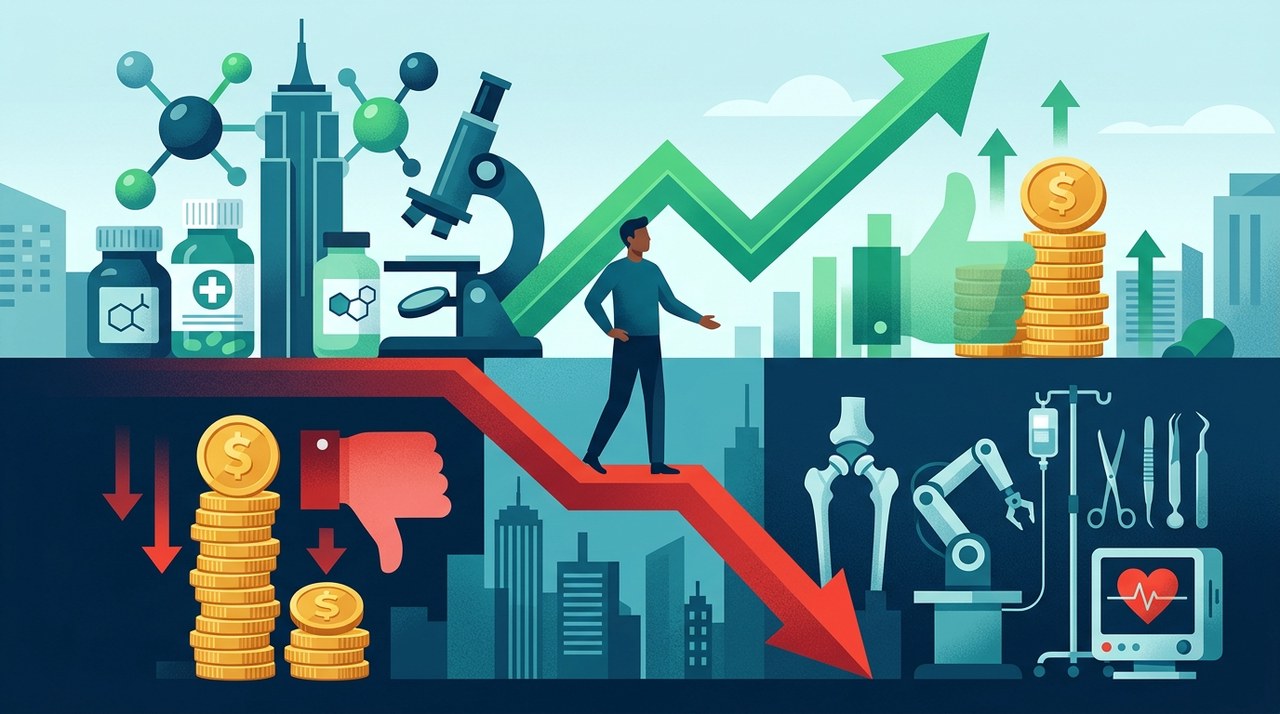
ทำไมหุ้นของบริษัทถึงร่วงได้ ทั้งที่เพิ่งประกาศผลงานอันยอดเยี่ยม? คำตอบซ่อนอยู่ในกลุ่มธุรกิจต่างๆ ของบริษัท โดยเฉพาะความแตกต่างอย่างสิ้นเชิงระหว่างธุรกิจยาที่กำลังเติบโตอย่างก้าวกระโดด กับธุรกิจเครื่องมือแพทย์ที่กำลังดิ้นรนอย่างหนัก
เจาะลึกตัวเลข: สรุปผลประกอบการไตรมาส 3 ของ J&J
เรามาดูตัวเลขทางการเงินที่สำคัญจากรายงานผลประกอบการไตรมาสที่สามของ J&J กันอย่างใกล้ชิด:
- กำไรต่อหุ้นปรับลด (EPS): J&J รายงานกำไรที่ $2.59 ต่อหุ้น ซึ่งสูงกว่าที่นักวิเคราะห์คาดไว้ที่ $2.53 อย่างไรก็ตาม ตัวเลขนี้ลดลง 7.5% เมื่อเทียบกับช่วงเดียวกันของปีที่แล้ว
- กลุ่มธุรกิจยา (Pharmaceutical Division): ยอดขายยาเพิ่มขึ้น 7.7% สู่ระดับ $1.676 หมื่นล้าน คิดเป็นประมาณ 66% ของรายได้รวมประจำไตรมาส
- กลุ่มธุรกิจเครื่องมือแพทย์ (MedTech Division): ยอดขายเครื่องมือแพทย์เติบโตเพียง 2.5% สู่ระดับ $8.64 พันล้าน ซึ่งต่ำกว่าที่นักวิเคราะห์คาดการณ์ไว้ที่ $8.71 พันล้าน จากข้อมูลของ LSEG
แม้ว่าภาพรวมของบริษัทจะยังคงแข็งแกร่ง แต่นักลงทุนก็หันมาสนใจการเติบโตของธุรกิจเครื่องมือแพทย์ที่ต่ำกว่าคาด
ธุรกิจยาเป็นหัวเจาะหลักในการเติบโต
ฝั่งธุรกิจยาของ Johnson & Johnson ถือเป็นตัวแบกหลักประจำไตรมาสนี้ ในความเป็นจริง ท่ามกลางหุ้นกลุ่มใหญ่ในกองทุน iShares US Pharmaceuticals ETF มีเพียง Merck เท่านั้นที่มีผลงานดีกว่า J&J ในปีนี้
ผลงานของยาแต่ละตัวแสดงให้เห็นภาพที่คละกันไป แต่โดยรวมแล้วถือว่าแข็งแกร่ง:
- Tremfya: ยอดขายยารักษาโรคสะเก็ดเงินและโรคลำไส้อักเสบพุ่งขึ้น 68.3% แตะระดับเกือบ $2.4 พันล้าน
- Darzalex: ยารักษามะเร็งเม็ดเลือดที่ได้รับความนิยมทำยอดขายได้ $4.24 พันล้าน แม้ว่าจะต่ำกว่าที่นักวิเคราะห์คาดไว้เล็กน้อยที่ $4.4 พันล้าน
ทำไมกลุ่มธุรกิจ MedTech ถึงกำลังเจอแรงกดดัน?
ในขณะที่ยอดขายยาเติบโตอย่างมั่นคง ธุรกิจ MedTech กลับเติบโตช้าลง ยอดขายเครื่องมือแพทย์ในสหรัฐฯ เติบโต 4.8% แต่ยอดขายในต่างประเทศกลับค่อนข้างทรงตัว ตามรายงานจาก Reuters
Joe Wolk ประธานเจ้าหน้าที่บริหารฝ่ายการเงิน (CFO) ของ Johnson & Johnson ได้อธิบายถึงปัจจัยระดับโลกหลายประการที่ส่งผลกระทบในเชิงลบระหว่างการแถลงผลประกอบการ:
- การปรับเปลี่ยนงบประมาณของรัฐบาล: รัฐบาลบางประเทศในแถบอ่าวอาหรับได้โยกงบประมาณภาครัฐจากด้านสาธารณสุขไปใช้ในด้านการป้องกันประเทศ
- มาตรการรัดเข็มขัดในยุโรป: ข้อจำกัดทางงบประมาณในหลายประเทศยุโรปฉุดให้การใช้จ่ายด้านการแพทย์ลดลง
- แรงกดดันด้านราคาในจีน: การเปลี่ยนแปลงนโยบายในจีนสร้างแรงกดดันต่อราคาเครื่องมือแพทย์
- การตรวจสอบจากหน่วยงานกำกับดูแล: Abiomed ซึ่งเป็นหน่วยงานผลิตปั๊มหัวใจของ J&J กำลังเผชิญกับการศึกษาในสหราชอาณาจักรที่ตั้งคำถามถึงประโยชน์ของอุปกรณ์ในหัตถการเฉพาะทางที่มีความเสี่ยงสูง
แม้จะมีอุปสรรคเหล่านี้ แต่ Wolk ระบุว่าความต้องการพื้นฐานในภูมิภาคเหล่านี้ยังคงไม่เปลี่ยนแปลง
"ดังนั้น เราจึงคิดว่าปัญหานี้จะคลี่คลายได้เองเมื่อเราเข้าสู่ปี 2027"
นี่คือปัญหาของ J&J เอง หรือเป็นเทรนด์ของอุตสาหกรรม MedTech ทั้งหมด?
J&J ไม่ใช่บริษัทเดียวที่กำลังเผชิญความท้าทายในกลุ่มเครื่องมือแพทย์ เพราะอุตสาหกรรม MedTech ในภาพรวมต่างก็พบกับความผันผวนอย่างเห็นได้ชัด
ตัวอย่างเช่น บริษัทคู่แข่งอย่าง Boston Scientific เห็นราคาหุ้นร่วงลงประมาณ 49.5% ในปี 2026 ภายในช่วงต้นเดือนกันยายน หลังจากมีการปรับลดเป้าหมายรายได้และเจอการหยุดชะงักของการดำเนินงานจากการโจมตีทางไซเบอร์ในเดือนสิงหาคม
การประเมินมูลค่าหุ้น (Valuation) ก็มีบทบาทสำคัญต่อปฏิกิริยาของตลาดต่อหุ้น J&J เช่นกัน นักวิเคราะห์การเงินในรายการ CNBC ชี้ให้เห็นว่า J&J ซื้อขายอยู่ที่ระดับราคาต่อกำไร (P/E) เกือบ 20 เท่า เพิ่มขึ้นจาก 15 ถึง 16 เท่าในช่วงต้นปี เมื่อมูลค่าหุ้นปรับตัวสูงขึ้นไปก่อนหน้า ข่าวดีก็มักถูกสะท้อนไปในราคาแล้ว ทำให้นักลงทุนมีความไวต่อผลงานที่พลาดเป้าเพียงเล็กน้อยมากขึ้น
มองไปข้างหน้า: การปรับโครงสร้างองค์กรและกิจกรรมสำหรับนักลงทุน
เพื่อเพิ่มประสิทธิภาพในการดำเนินงาน Johnson & Johnson กำลังเดินหน้าปรับโครงสร้างองค์กรเชิงยุทธศาสตร์ หลังจากแยกธุรกิจสุขภาพผู้บริโภคอย่าง Kenvue ออกไปแล้ว J&J มีแผนที่จะแยกธุรกิจกายอุปกรณ์และกระดูก (orthopedics) อย่าง DePuy Synthes ออกมาภายในกลางปี 2027
CFO Joe Wolk อธิบายว่า มูลค่าหุ้นที่ตกต่ำทั่วทั้งกลุ่ม MedTech ในปัจจุบันส่งผลดีต่อผู้ซื้อ ด้วยเหตุนี้ J&J จึงสรุปว่าการแยกบริษัท (spin-off) จะสร้างมูลค่าให้แก่ผู้ถือหุ้นได้สูงกว่าการขายกิจการออกไปตรงๆ
ฝ่ายบริหารจะให้รายละเอียดอย่างสมบูรณ์เกี่ยวกับแผนการแยกบริษัทนี้ พร้อมกับประมาณการทางการเงินสำหรับปี 2027 ในงานสำหรับนักลงทุนที่กำลังจะจัดขึ้นในวันที่ 8 ธันวาคม
ผลการดำเนินงานในอดีตของสินทรัพย์ทางการเงินหรือบริษัทเฮลท์แคร์ไม่ได้เป็นสิ่งการันตีผลลัพธ์ในอนาคต นักลงทุนควรพิจารณาภาวะเศรษฐกิจในภาพรวมและพัฒนาการขององค์กรเมื่อประเมินแนวโน้มของตลาด
บทความล่าสุด
Tom Lee ชี้ AI ตอนนี้เหมือนปี 1997 ไม่ใช่ 1999 คาดฟองสบู่โตสุดปี 2033
Tom Lee จาก Fundstrat มองว่ากระแส AI เพิ่งเริ่มต้นเหมือนปี 1997 ขณะที่ Ray Dalio เตือนให้ระวังความเสี่ยงจากหนี้สินที่เพิ่มสูงขึ้น
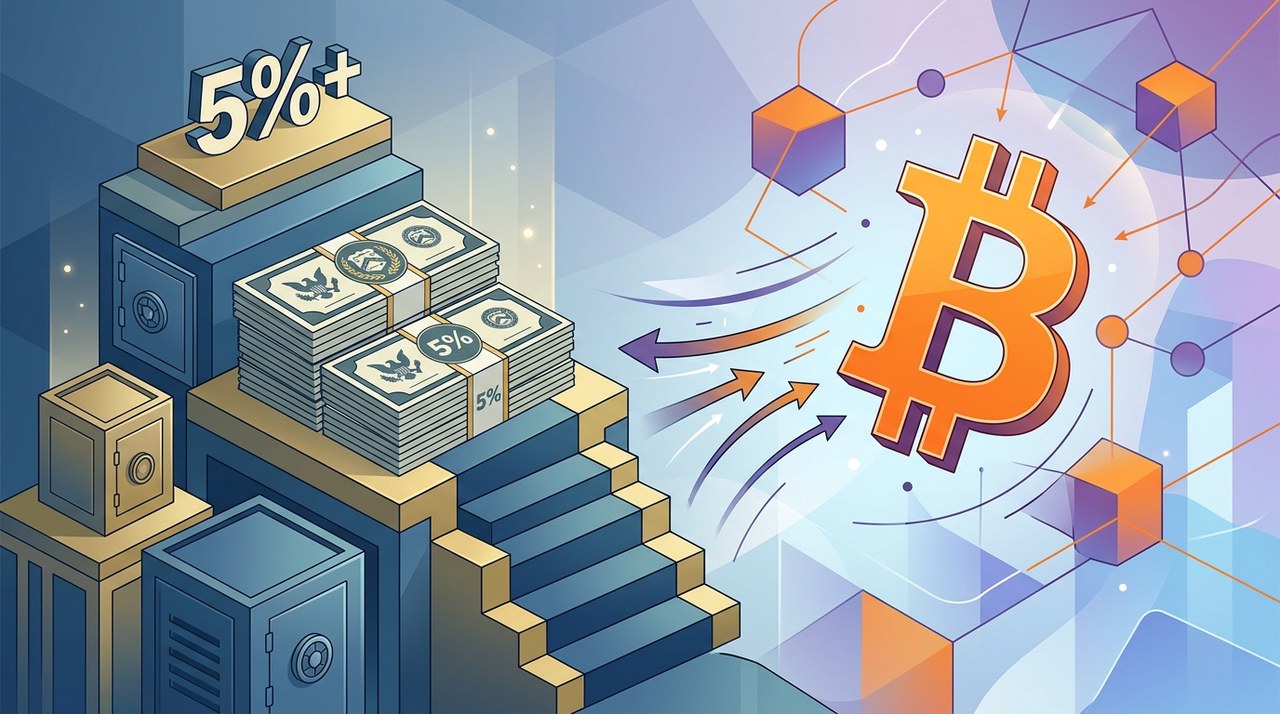

ทำไมผลตอบแทนพันธบัตรสหรัฐฯ ทะลุ 5% ถึงท้าทายความน่าสนใจของ Bitcoin
ผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ พุ่งแตะ 5.3% เสนอผลตอบแทนที่ปลอดภัยสูงกว่า 5% มาดูกันว่าทำไมดอกเบี้ยพันธบัตรที่สูงขึ้น ถึงทำให้สินทรัพย์ที่ไม่มีดอกเบี้ยอย่าง Bitcoin ดึงดูดเงินลงทุนใหม่ได้ยากขึ้น
|
Ledger สั่งระงับขายฮาร์ดแวร์วอลเล็ตในเอเชียตะวันออกเฉียงใต้และฮ่องกง
Ledger ขอให้ตัวแทนจำหน่ายในเอเชียตะวันออกเฉียงใต้และฮ่องกง หยุดขายเครื่องชั่วคราว หลังพบความเสี่ยงเรื่องการดัดแปลงสินค้าในห่วงโซ่อุปทาน