หุ้นอสังหาฯ สหรัฐฯ ดิ่งแตะจุดต่ำสุดประวัติศาสตร์ เมื่อเทียบกับ S&P 500
จุดเปลี่ยนครั้งประวัติศาสตร์ระหว่างหุ้นอสังหาฯ กับหุ้นใหญ่
ถ้าคุณติดตามตลาดการเงินอยู่ คุณอาจจะเริ่มสังเกตเห็นความต่างครั้งใหญ่ที่กำลังเกิดขึ้นในสหรัฐอเมริกา
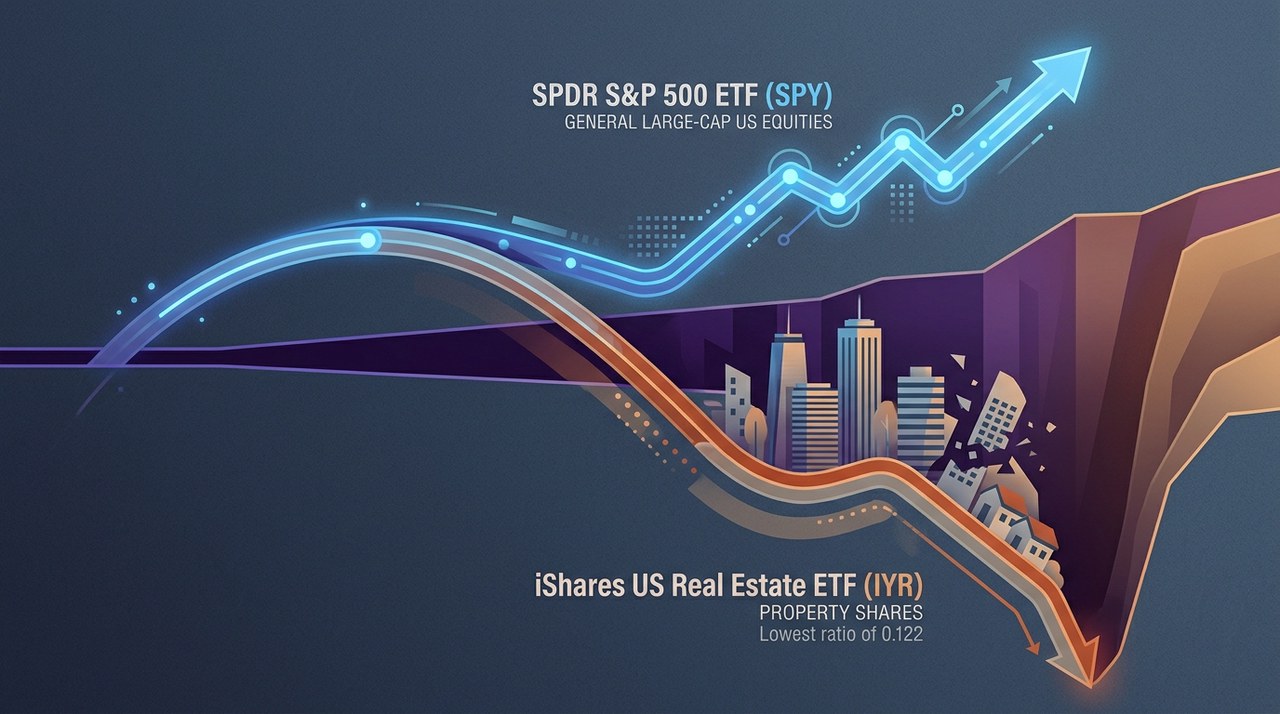
หุ้นอสังหาริมทรัพย์ของสหรัฐฯ ร่วงลงสู่ระดับที่อ่อนแอที่สุดในประวัติศาสตร์ เมื่อเทียบกับดัชนี S&P 500 โดยตรง
อัตราส่วนทางการเงินที่เปรียบเทียบหุ้นอสังหาฯ กับหุ้นในตลาดเป็นวงกว้าง ได้ลดลงมาเหลือเพียง 0.122
การร่วงลงครั้งนี้กวาดผลตอบแทนเปรียบเทียบทั้งหมดที่หุ้นอสังหาฯ เคยทำไว้ในช่วงตลาดยกบ้านขยายตัวก่อนปี 2007 ไปจนหมดสิ้น
อย่างไรก็ตาม ตัวเลขนี้วัดผลตอบแทนเปรียบเทียบกัน ไม่ได้หมายความว่าราคาบ้านร่วงลงมาพังทลายจริงๆ
มันแค่อธิบายให้เห็นว่าตลาดหุ้นในภาพรวมวิ่งแซงหน้าบริษัทอสังหาฯ ไปไกลแค่ไหนในช่วงเกือบสองทศวรรษที่ผ่านมา
นักวิเคราะห์ติดตามช่องว่างนี้อย่างไร: IYR ปะทะ SPY
Charlie Bilello หัวหน้านักยุทธศาสตร์การตลาดที่ Creative Planning ได้ออกมาโพสต์ชี้ให้เห็นจุดต่ำสุดเป็นประวัติการณ์นี้บน X
การวิเคราะห์ของเขาวัดอัตราส่วนระหว่างกองทุนดัชนีชั้นนำสองแห่ง:
- iShares US Real Estate ETF (IYR): กองทุน ETF ที่ถือหุ้นกลุ่มทรัสต์เพื่อการลงทุนในอสังหาริมทรัพย์ (REIT) และบริษัทอสังหาริมทรัพย์เพื่อการพาณิชย์
- SPDR S&P 500 ETF (SPY): กองทุนอ้างอิงที่อิงตามบริษัทมหาชนขนาดใหญ่ที่สุด 500 แห่งในสหรัฐฯ
เมื่ออัตราส่วนนี้เพิ่มขึ้น หมายความว่าหุ้นอสังหาฯ กำลังทำผลงานได้ดีกว่าตลาดหุ้นโดยรวม
เมื่ออัตราส่วนนี้ลดลง หมายความว่าหุ้นอสังหาฯ กำลังทำผลงานตามหลังตลาดส่วนที่เหลือ
ในเดือนกุมภาพันธ์ปี 2007 ซึ่งเป็นช่วงใกล้จุดสูงสุดของยุคอสังหาฯ บูมในสหรัฐฯ อัตราส่วนนี้เคยสูงถึงประมาณ 0.46
หลังจากนั้นไม่นาน วิกฤตซับไพรม์ก็ก้าวเข้ามาเปลี่ยนโฉมหน้าตลาดทั่วโลก
นับตั้งแต่จุดสูงสุดในปี 2007 นั้น อัตราส่วนนี้ก็ร่วงลงมาแล้วราวๆ 73%
ส่งผลให้หุ้นอสังหาฯ สูญเสียความได้เปรียบเปรียบเทียบทั้งหมดที่เคยสะสมไว้ในช่วงวัฏจักรอสังหาฯ ต้นทศวรรษ 2000 ไปแล้ว
อัตราดอกเบี้ยสูงและต้นทุนการกู้ซื้อบ้านที่เพิ่มขึ้น
ต้นทุนการกู้ยืมกำลังสร้างแรงกดดันอย่างหนักต่อธุรกิจอสังหาริมทรัพย์
ผลสำรวจตลาดรายสัปดาห์ของ Freddie Mac พบว่า อัตราดอกเบี้ยเงินกู้ซื้อบ้านแบบคงที่ 30 ปี เฉลี่ยแตะระดับ 7.28% ในวันที่ 1 ตุลาคม
ตัวเลขดังกล่าวนับเป็นระดับเฉลี่ยที่สูงที่สุดตั้งแต่เดือนพฤศจิกายนปี 2023
ข้อมูลดอกเบี้ยรายวันจากผู้ให้กู้รายหลักส่งสัญญาณการพุ่งขึ้นอย่างกะทันหันของอัตราดอกเบี้ยบ้านไปแล้วในช่วงปลายเดือนกันยายน
ในขณะเดียวกัน ธนาคารกลางสหรัฐฯ (Fed) ก็กลับมาปรับขึ้นอัตราดอกเบี้ยอีกครั้งเพื่อจัดการกับสภาวะเศรษฐกิจ
ทำไมอัตราดอกเบี้ยที่สูงขึ้นถึงกดดันกอง REIT
อัตราดอกเบี้ยที่สูงขึ้นสร้างความท้าทายสองเท่าให้กับกองทุน REIT
อย่างแรก บริษัทอสังหาฯ พึ่งพาเงินกู้เป็นอย่างมากในการซื้อ ก่อสร้าง และดูแลรักษาอสังหาริมทรัพย์
อัตราดอกเบี้ยที่สูงขึ้นเพิ่มต้นทุนการชำระหนี้ ซึ่งเข้ามากดดันกำไรของบริษัทโดยตรง
อย่างที่สอง อัตราดอกเบี้ยที่สูงขึ้นลดความน่าสนใจเปรียบเทียบของการจ่ายเงินปันผลของ REIT
เมื่อผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี พุ่งสูงกว่า 5% นักลงทุนสายเพลย์เซฟก็สามารถล็อกผลตอบแทนได้โดยไม่ต้องแบกรับความเสี่ยงจากการดำเนินงานของอสังหาฯ
ปัจจัยด้านผลตอบแทนนี้ทำให้พันธบัตรรัฐบาลตราสารหนี้กลายเป็นทางเลือกที่แข็งแกร่งเมื่อเทียบกับหุ้นอสังหาฯ
มุมมองของ Peter Schiff ต่อหุ้นอสังหาริมทรัพย์
Peter Schiff ประธานนักเศรษฐศาสตร์จาก Euro Pacific Asset Management ได้แสดงความคิดเห็นเกี่ยวกับเทรนด์นี้ผ่านโซเชียลมีเดีย
ในโพสต์บน X เมื่อวันที่ 5 ตุลาคม 2026 Schiff ระบุว่า หุ้นอสังหาฯ ยังมีโอกาสปรับตัวลงได้อีก
เขาแย้งว่ากลุ่มนี้เคยได้ประโยชน์จากต้นทุนการกู้ยืมที่ลดลงและมาตรการสนับสนุนจากรัฐบาลมาหลายทศวรรษ
และเนื่องจากปัจจัยขับเคลื่อนทางเศรษฐกิจเหล่านั้นกำลังหมุนกลับทิศ Schiff จึงแสดงมุมมองเชิงลบต่ออุตสาหกรรมนี้
แถมมันจะร่วงลงไปต่ำกว่านี้อีกเยอะ อุตสาหกรรมนี้ตายไปแล้ว มันเคยรอดมาได้ด้วยดอกเบี้ยบ้านที่ลดลงเรื่อยๆ กับเงินอุดหนุนจากรัฐ ตอนนี้มันกำลังจะตายเพราะปัจจัยเหล่านั้นกำลังตีกลับ
ทำความเข้าใจผลงานเปรียบเทียบและแนวโน้มความมั่งคั่ง
แม้จะมีความท้าทายเหล่านี้ แต่อัตราส่วนของ Charlie Bilello ก็สะท้อนถึงผลตอบแทนเปรียบเทียบของหุ้น ไม่ใช่การพังทลายของมูลค่าบ้านจริงๆ
การพุ่งขึ้นอย่างหนักของหุ้นกลุ่มเทคโนโลยีสามารถกดอัตราส่วนนี้ให้ต่ำลงได้ แม้ว่าราคาหุ้นอสังหาฯ จะวิ่งออกข้างหรือปรับตัวสูงขึ้นก็ตาม
ครัวเรือนชาวอเมริกันเองก็กำลังปรับโครงสร้างการจัดสรรความมั่งคั่งในลักษณะที่คล้ายกัน
ตอนนี้หุ้นในตลาดมหาชนครองสัดส่วนความมั่งคั่งรวมของครัวเรือนสหรัฐฯ สูงเป็นประวัติการณ์
ในขณะเดียวกัน เปอร์เซ็นต์ของมูลค่าสินทรัพย์สุทธิของครัวเรือนที่ผูกกับมูลค่าบ้านหลังหลักกลับลดลง
อนาคตของกลุ่มอสังหาริมทรัพย์จะเป็นอย่างไรต่อ?
แนวโน้มอัตราดอกเบี้ยยังคงเป็นตัวแปรหลักสำหรับการประเมินมูลค่าหุ้นอสังหาฯ ในระยะถัดไป
หากเงินเฟ้อชะลอตัวลงและอัตราดอกเบี้ยลดลงในที่สุด ภาระหนี้ของ REIT ก็อาจเบาบางลง ซึ่งอาจช่วยฟื้นฟูความน่าสนใจของเงินปันผลได้
ในทางกลับกัน หากผลตอบแทนพันธบัตรรัฐบาลยังคงอยู่เหนือ 5% เงินทุนก็อาจจะยังคงไหลเข้าตราสารหนี้มากกว่าหุ้นอสังหาฯ ต่อไป
นักลงทุนควรพิจารณาปัจจัยทางเศรษฐกิจมหาภาคในภาพรวมและความเสี่ยงที่ยอมรับได้ส่วนบุคคลเมื่อตัดสินใจจัดสรรเงินลงทุน
ผลการดำเนินงานในอดีตของเครื่องมือทางการเงินหรือดัชนีตลาด ไม่ได้เป็นสิ่งยืนยันถึงผลลัพธ์ในอนาคต
บทความล่าสุด


 +2
บิตคอยน์เริ่มนิ่งใกล้ $82,500 หลังสถานการณ์การเมืองโลกเริ่มคลี่คลาย
บิตคอยน์ดีดตัวกลับขึ้นมาแตะ $82,500 หลังมีความเคลื่อนไหวทางการเมืองในสหรัฐฯ แม้ว่าตลาดอนุพันธ์คริปโตจะเจอการล้างพอร์ต (Liquidation) สูงเกินกว่า 1 พันล้านดอลลาร์ก็ตาม
|
ESMA เร่งตรวจความเสี่ยง 'หลักประกันโทเคน' ยามตลาดเกิดวิกฤต
หน่วยงานกำกับดูแลการเงินของยุโรปเปิดรับฟังข้อมูล เพื่อพิสูจน์ว่าหลักประกันแปลงเป็นโทเคนสามารถเปลี่ยนเป็นเงินสดได้อย่างปลอดภัยยามเกิดวิกฤต ก่อนพิจารณาออกกฎหมายใหม่

ก.ล.ต. ไทยเคาะเกณฑ์ Spot Bitcoin และ Ether ETF มีผล 16 ต.ค. นี้
ก.ล.ต. ไทย ประกาศเกณฑ์กำกับดูแล Spot Bitcoin และ Ether ETF มีผลบังคับใช้ 16 ตุลาคมนี้ ครอบคลุมการดูแลทรัพย์สิน สัดส่วนการลงทุน และแนวทางซื้อขาย
|