หลักทรัพย์แปลงเป็นโทเคน vs การเป็นเจ้าของ: แท้จริงแล้วคุณถืออะไรอยู่กันแน่?
หลักทรัพย์แปลงเป็นโทเคน: มองให้ทะลุเปลือกนอกของตลาด
คุณเคยสังเกตเห็นโทเคนดิจิทัลบนกระดานเทรดคริปโตที่มีราคาตรงเป๊ะกับหุ้นบริษัทยักษ์ใหญ่ไหมครับ? แม้การเห็นชื่อบริษัทที่คุ้นเคยพร้อมป้ายราคาที่เท่ากันจะดูน่าตื่นเต้น แต่ก็ไม่ได้แปลว่าคุณได้เป็นเจ้าของหุ้นจริงของบริษัทนั้นโดยทันที
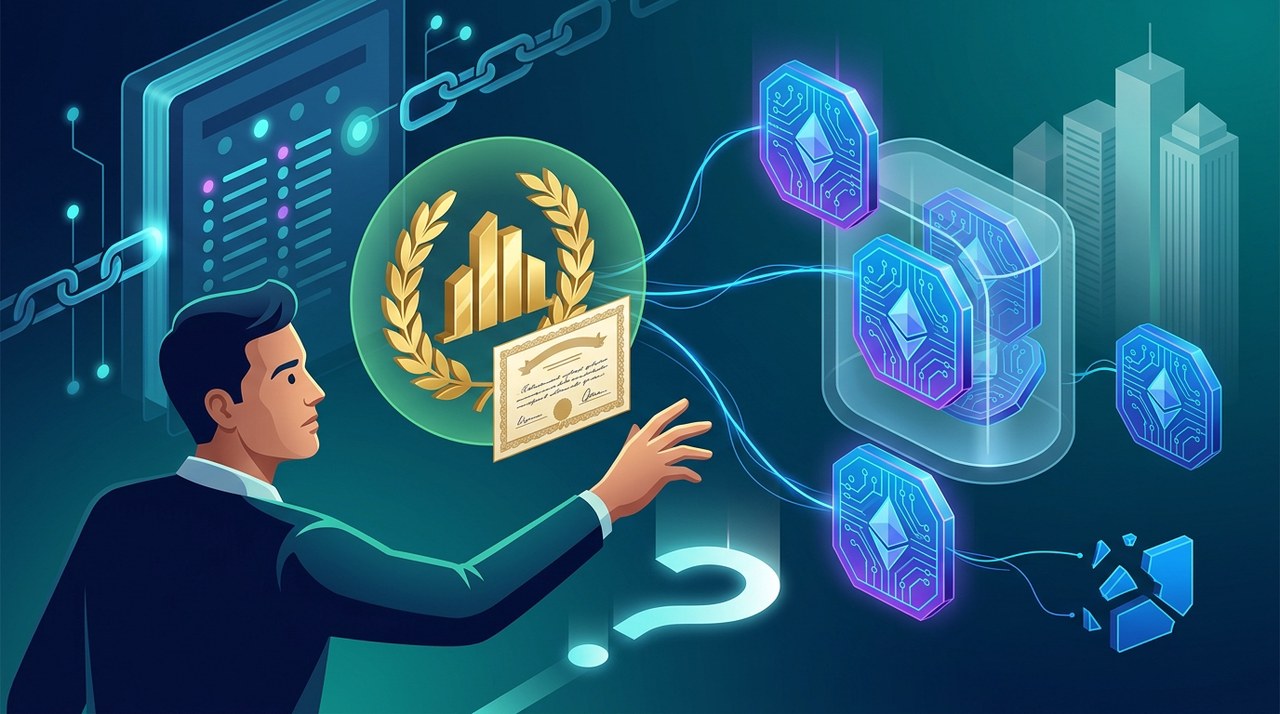
โทเคนในกระเป๋าคริปโตของคุณเป็นเพียงรายการที่บันทึกไว้บนบล็อกเชน แต่สิ่งที่คุณเป็นเจ้าของตามกฎหมายจะถูกกำหนดโดยโครงสร้างทางกฎหมายที่รองรับอยู่ หรือที่เรียกว่า Asset Wrapper ซึ่งตัว Wrapper นี้จะเป็นตัวตัดสินว่าคุณถือหุ้นจริง ถือสิทธิทางอ้อมผ่านโบรกเกอร์ หรือเป็นเพียงแค่ผู้ถือสิทธิเรียกร้องต่อผู้ออกโทเคนที่เป็นบุคคลที่สาม
คุณ Revaz (Rezo) Shmertz ผู้ร่วมก่อตั้งและ Managing Partner ของบริษัทลงทุนในสินทรัพย์ดิจิทัล BR Capital และผู้ก่อตั้งศูนย์วิจัย Web3 อย่าง Beyond Research Labs LLC (BR Labs) ได้ให้ความกระจ่างในเรื่องนี้ จากประสบการณ์ในตลาดการเงินกว่า 20 ปี เขาเปรียบเทียบ Asset Wrapper ว่าเหมือนกับใบเสร็จที่ชี้ไปยังสินทรัพย์ซึ่งเก็บไว้ที่อื่นภายใต้กฎเกณฑ์อีกชุดหนึ่ง
โครงสร้างโทเคนเหล่านี้จะมีประโยชน์ก็ต่อเมื่อแพลตฟอร์มอธิบายลักษณะทางกฎหมายอย่างชัดเจนและโปร่งใส ความเสี่ยงที่แท้จริงจะเกิดขึ้นเมื่อแพลตฟอร์มนำเสนอ Wrapper ให้แก่นักลงทุนเสมือนว่าเป็นหุ้นจริง และเมื่อรายละเอียดโครงสร้างถูกปกปิด นักลงทุนก็อาจต้องเผชิญกับความเสี่ยงจากคู่สัญญาโดยไม่ทันตั้งตัว
สถาปัตยกรรมการออกโทเคน: ใครเป็นผู้ออกหลักทรัพย์อ้างอิง?
ในเดือนมกราคม 2026 ฝ่ายบริหารของสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์แห่งสหรัฐอเมริกา (SEC) ได้ออกแถลงการณ์ชี้ให้เห็นถึงความแตกต่างของสินทรัพย์ที่ถูกแปลงเป็นโทเคน โดยระบุความแตกต่างระหว่างหลักทรัพย์ที่แปลงเป็นโทเคนโดยตรงโดยบริษัทผู้ออกหุ้นเอง กับผลิตภัณฑ์ที่สร้างขึ้นโดยบุคคลที่สาม
สิ่งที่ต้องระวังคือ แถลงการณ์ของ SEC นี้เป็นเพียงแนวทางให้ข้อมูล ไม่ใช่กฎหมายใหม่หรือกรอบการทำงานที่ผ่านการอนุมัติอย่างเป็นทางการ และมีผลบังคับใช้เฉพาะในสหรัฐฯ เท่านั้น แต่ข้อคิดสำคัญสามารถนำไปปรับใช้ได้ทั่วโลก เพราะความเป็นจริงทางกฎหมายของโทเคนจะขึ้นอยู่กับสัญญาและกฎหมายท้องถิ่นที่ควบคุมอยู่เสมอ
ภายใต้โมเดลที่บริษัทผู้ออกหุ้นเป็นผู้สนับสนุน บริษัทหรือตัวแทนอย่างเป็นทางการจะเชื่อมโยงข้อมูลบนบล็อกเชนเข้ากับทะเบียนผู้ถือหุ้นหลักของบริษัทโดยตรง ในระบบนี้ การโอนโทเคนไปยังกระเป๋าอื่นจะเปลี่ยนชื่อผู้ถือหุ้นจริงตามกฎหมายทันที
ในอีกรูปแบบหนึ่ง บริษัทผู้ออกหุ้นอาจเก็บทะเบียนผู้ถือหุ้นหลักไว้นอกบล็อกเชน (Off-chain) การโอนโทเคนในรูปแบบนี้เป็นเพียงการส่งสัญญาณแจ้งบริษัทให้ปรับปรุงสมุดทะเบียน แต่ตัวโทเคนเองไม่ได้มอบสิทธิการเป็นผู้ถือหุ้นแต่อย่างใด
สำหรับทั้งสองโมเดลที่บริษัทสนับสนุน สิทธิของคุณจะถูกกำหนดโดยหุ้นจริงและเงื่อนไขทางกฎหมาย โทเคนเป็นเพียงเครื่องมือดิจิทัลที่ใช้บันทึกหรือย้ายรายการถือครองเท่านั้น
โครงสร้างหลักในการออกโทเคน
- โทเคนตรงโดยบริษัทผู้ออก (Issuer-Sponsored Direct Tokens): ข้อมูลบนบล็อกเชนจะอัปเดตทะเบียนผู้ถือหุ้นอย่างเป็นทางการโดยตรง
- โทเคนทางอ้อมโดยบริษัทผู้ออก (Issuer-Sponsored Indirect Tokens): การโอนโทเคนเป็นการแจ้งเตือนไปยังทะเบียนนอกบล็อกเชน แต่ตัวโทเคนไม่มีสิทธิลงคะแนนหรือสิทธิผู้ถือหุ้นโดยตรง
- โทเคนสังเคราะห์โดยบุคคลที่สาม (Third-Party Synthetic Tokens): ออกโดยบริษัทภายนอกโดยที่บริษัทเจ้าของหุ้นไม่ได้มีส่วนเกี่ยวข้อง ซึ่งให้เพียงสิทธิรับความผันผวนของราคา ไม่ใช่หุ้นส่วน equity
หน่วยลงทุนของกองทุนที่แปลงเป็นโทเคน ก็ยังคงเป็นหน่วยลงทุนของกองทุน
ประเด็นที่มักสร้างความสับสนในตลาดดิจิทัลคือความแตกต่างระหว่างการซื้อหน่วยลงทุนในกองทุนและการซื้อหุ้นของแต่ละบริษัท ทั้งสองอย่างเป็นการลงทุนที่ต่างกันอย่างสิ้นเชิง แม้ว่าจะใช้เทคโนโลยีบล็อกเชนเหมือนกันก็ตาม
เมื่อคุณลงทุนในกองทุนรวม คุณกำลังซื้อส่วนแบ่งในพอร์ตลงทุนรวม และจะรับรู้ผลกำไรหรือขาดทุนร่วมกันตามผลงานของพอร์ตนั้น ซึ่งต่างจากการซื้อหุ้นรายตัวในบัญชีโบรกเกอร์ส่วนตัวอย่างมาก
ลองพิจารณากองทุนรวมตลาดเงินภาครัฐที่แปลงเป็นโทเคน เมื่อคุณซื้อโทเคนนี้ คุณเป็นเจ้าของหน่วยลงทุนในกองทุน ไม่ได้เป็นเจ้าของพันธบัตรรัฐบาลแต่ละฉบับที่คุณเลือกเอง นโยบายการลงทุน ค่าธรรมเนียมการจัดการ และเงื่อนไขการไถ่ถอนของกองทุนคือส่วนสำคัญของสิ่งที่คุณถือครองอยู่
ในทำนองเดียวกัน การถือโทเคนอ้างอิงกองทุนที่ถือพันธบัตรรัฐบาล ทำให้คุณมีสิทธิในกองทุน ในทางกลับกัน การถือหุ้นกู้แปลงเป็นโทเคนที่ออกโดยบุคคลที่สามและมีพันธบัตรรัฐบาลหนุนหลัง จะสร้างสิทธิเรียกร้องหนี้ต่อผู้ออกหุ้นกู้นั้น การรู้ว่ามีสินทรัพย์ใดอยู่ในพอร์ต ไม่ได้บอกสิทธิทางกฎหมายที่คุณถืออยู่โดยอัตโนมัติ
การถือครองผ่านตัวกลางและสิทธิในผลประโยชน์
ตลาดการเงินดั้งเดิมมีการแบ่งแยกชัดเจนระหว่างการเป็นเจ้าของตามทะเบียนและการเป็นเจ้าของในฐานะผู้รับผลประโยชน์ ในประเทศอย่างสหรัฐอเมริกา หุ้นส่วนใหญ่จะถูกถือครองในรูปแบบ 'Street Name' ซึ่งหมายความว่าหุ้นถูกลงทะเบียนในชื่อของโบรกเกอร์หรือศูนย์รับฝากหลักทรัพย์ โดยโบรกเกอร์จะทำบัญชีภายในบันทึกว่าคุณเป็นผู้รับผลประโยชน์
จากระบบดั้งเดิมนี้ จึงไม่ถูกต้องหากจะสรุปว่ามีเพียงการลงทะเบียนชื่อโดยตรงเท่านั้นที่เป็นการครอบครองจริง แล้วมองว่าการถือผ่านตัวกลางเป็นเพียงตั๋วสัญญาใช้เงินปลอม การถือครองทางอ้อมถือเป็นโครงสร้างปกติของระบบการเงินโลกเมื่อมีสัญญาทางกฎหมายรองรับอย่างถูกต้อง
เมื่อพิจารณาสินทรัพย์แปลงเป็นโทเคน คำถามสำคัญคือบันทึกของตัวกลางรับประกันอะไรให้คุณตามกฎหมาย สิทธิในหลักทรัพย์ที่แปลงเป็นโทเคนสามารถมอบสิทธิรับผลประโยชน์ในหุ้นอ้างอิงให้คุณได้จริง ขณะที่ใบรับฝากหลักทรัพย์จะช่วยยืนยันสิทธินั้นโดยไม่ต้องใส่ชื่อคุณในทะเบียนของบริษัท
สินทรัพย์ที่มีหลักประกัน ไม่ใช่หุ้นของบริษัท
ลองจินตนาการถึงหุ้นกู้แปลงเป็นโทเคนที่ราคาเคลื่อนไหวตามหุ้นชื่อดัง โดยมีการค้ำประกันด้วยหุ้นจริง การมีหลักประกันช่วยเพิ่มความน่าเชื่อถือ แต่ไม่ได้เปลี่ยนให้คุณกลายเป็นผู้ถือหุ้นของบริษัทนั้น
สิทธิในการรับเงินของคุณมาจากเงื่อนไขของหุ้นกู้เท่านั้น สิทธิในหลักประกันจะเกิดขึ้นก็ต่อเมื่อผู้ออกหุ้นกู้เกิดการผิดนัดชำระหนี้
ในโลกการเงินดั้งเดิม การกู้ยืมแบบมีหลักประกันและการเป็นเจ้าของหุ้นถูกแยกออกจากกันอย่างเด็ดขาด หากผู้ออกหุ้นกู้ล้มละลาย คุณต้องตรวจเช็กสัญญาเพื่อดูว่าสินทรัพย์ใดค้ำประกันอยู่ ใครมีสิทธิเรียกร้องตามกฎหมาย และกระบวนการติดตามทรัพย์สินใช้เวลานานเท่าใด
ข้อความที่ระบุว่ามีการแยกสินทรัพย์ไว้ ไม่ได้การันตีว่าคุณจะมีสิทธิได้รับชำระหนี้ก่อนเชื่อหนี้รายอื่นในชั้นศาล นอกจากนี้ สูตรคำนวณที่จ่ายเงินสดเท่ากับเงินปันผล ก็ไม่ได้ทำให้คุณเป็นผู้ถือหุ้นที่มีสิทธิออกเสียง คุณ Revaz Shmertz เน้นย้ำว่า การอ้างอิงราคาและหลักประกันไม่สามารถทดแทนการเป็นผู้ถือหุ้นจริงได้
การรับความผันผวนของราคา vs การเป็นเจ้าของหุ้นจริง
หุ้นกู้ที่มีอนุพันธ์แฝงในตลาดดั้งเดิมมักคำนวณผลตอบแทนตามดัชนีตลาดหุ้นหรือราคาหุ้นรายตัว แต่ผลิตภัณฑ์เหล่านี้ยังคงเป็นภาระผูกพันหนี้ของบริษัทผู้ออกหุ้นกู้
หากคุณถือหุ้นกู้ที่มีอนุพันธ์แฝงซึ่งแปลงเป็นโทเคน การลงทุนของคุณจะพึ่งพาฐานะทางการเงินของผู้ออกหุ้นกู้เป็นหลัก หากผู้ออกประสบปัญหา คุณอาจสูญเสียเงินได้ แม้ว่าหุ้นของบริษัทอ้างอิงกำลังเติบโตอย่างมากก็ตาม
นอกจากนี้ สูตรการจ่ายผลตอบแทนมักจะต่างจากการถือหุ้นจริง เช่น โทเคนอาจอิงราคาหุ้น ณ วันที่กำหนดและชำระเป็นเงินสดเท่านั้น สัญญานี้อาจระบุชัดเจนว่าไม่จ่ายเงินปันผล หรือมีการจำกัดกำไรสูงสุดหากราคาหุ้นพุ่งสูงขึ้น
คุณ Revaz Shmertz ระบุว่า รายละเอียดในสัญญาเหล่านี้เป็นเรื่องสำคัญที่นักลงทุนทุกคนต้องตรวจสอบอย่างรอบคอบ แทนที่จะเหมาเอาเองว่าโทเคนอิงหุ้นทุกตัวให้ผลประโยชน์เหมือนกันหมด
การขายโทเคน vs การไถ่ถอนโทเคน
นักลงทุนมักสับสนระหว่างการขายโทเคนบนกระดานเทรดคริปโตกับการไถ่ถอนโทเคนโดยตรงกับผู้ออก ซึ่งทั้งสองอย่างนี้เป็นธุรกรรมคนละประเภทและอยู่ภายใต้กฎเกณฑ์ที่ต่างกัน
การขายโทเคนต้องหาผู้ซื้อที่ยินยอมในตลาดเปิด ส่วนการไถ่ถอนโทเคนคือการส่งโทเคนคืนให้ผู้ออกหรือตัวแทนเพื่อแลกกับเงินสดหรือสินทรัพย์อ้างอิงตามกฎเกณฑ์การไถ่ถอนอย่างเป็นทางการ
สำหรับกองทุนรวมในสหรัฐฯ การไถ่ถอนมักจะคำนวณราคาตามมูลค่าสินทรัพย์สุทธิ (NAV) รอบถัดไปหลังจากได้รับคำสั่ง หักด้วยค่าธรรมเนียมที่เกี่ยวข้อง SEC เน้นย้ำว่าการคำนวณราคากับการโอนเงินสดเป็นคนละขั้นตอนกัน กฎการตั้งราคาอย่างเป็นทางการไม่ได้การันตีว่าจะได้รับเงินสดเข้าบัญชีทันที
ลองคิดภาพการถือโทเคนที่โอนระหว่างกระเป๋าได้ตลอด 24 ชั่วโมง แต่ผู้ออกเปิดให้ไถ่ถอนเงินสดเฉพาะเวลาทำการของธนาคาร การโอนโทเคนในคืนวันเสาร์ช่วยเปลี่ยนผู้ถือครองสินทรัพย์ดิจิทัล แต่จะยังไม่สามารถถอนเงินสดได้จนกว่าธนาคารจะเปิดทำการ
นอกจากนี้ การถือหุ้นกู้แปลงเป็นโทเคนไว้ในกระเป๋าคริปโตที่ดูแลเอง ขณะที่หลักประกันเก็บไว้กับผู้ดูแลสถาบัน ไม่ได้มอบอำนาจทางกฎหมายให้ซอฟต์แวร์กระเป๋าของคุณไปสั่งการผู้ดูแลนั้นได้ Shmertz ย้ำว่า การปกป้องคีย์ส่วนตัวช่วยดูแลกระเป๋าของคุณ แต่มีเพียงเงื่อนไขทางกฎหมายเท่านั้นที่กำหนดสิทธิของคุณในสินทรัพย์อ้างอิง
สิ่งที่บล็อกเชนเพิ่มเข้ามาในการลงทุนยุคใหม่
Revaz Shmertz เชื่อว่าศักยภาพที่แท้จริงของการแปลงเป็นโทเคนมีมากกว่าแค่การนำสินทรัพย์การเงินแบบเดิมมาบันทึกบนบล็อกเชน เขาคาดหวังถึงสินทรัพย์การเงินที่สามารถเคลื่อนไหวบนโพรโทคอลระบบการเงินแบบกระจายศูนย์ (DeFi) ได้อย่างราบรื่นโดยไม่มีอุปสรรคกีดกัน
ในขณะเดียวกัน Shmertz ยอมรับว่าเทคโนโลยีบล็อกเชนที่เป็นกลางช่วยให้ผู้ออกสามารถสร้างผลิตภัณฑ์ที่มีข้อจำกัดและควบคุมได้สูงหากต้องการ สมาร์ตคอนแทร็กต์ที่รับสินทรัพย์แปลงเป็นโทเคนเป็นหลักประกันจะต้องประเมินสิทธิทางกฎหมายของสินทรัพย์นั้น ไม่ใช่แค่ดูโค้ดที่ย้ายมัน
หน่วยลงทุนของกองทุนแปลงเป็นโทเคนที่มีกำหนดการไถ่ถอนเฉพาะเจาะจง จะมีความเสี่ยงด้านสภาพคล่องที่ต่างจากหุ้นกู้ที่ชำระคืนเมื่อครบกำหนด การจะดูว่าโพรโทคอล DeFi สามารถเปลี่ยนสินทรัพย์เป็นเงินสดได้หรือไม่ ต้องใช้วิธีวิเคราะห์โครงสร้างทางกฎหมาย ไม่ใช่ดูแค่ฟังก์ชันของซอฟต์แวร์
ก่อนจะเปรียบเทียบการลงทุนในโทเคนสองตัว นักลงทุนควรอธิบายสินทรัพย์แต่ละตัวด้วยประโยคธรรมดาให้ได้ว่า: กำลังซื้อตราสารอะไร จากใคร และมีสิทธิอะไรที่สามารถใช้ได้บ้าง
หากสินทรัพย์หนึ่งคือหน่วยลงทุนกองทุนจริง และอีกสินทรัพย์เป็นเพียงหุ้นกู้ของบุคคลที่สาม ประโยคเดียวนี้จะบอกข้อมูลได้มากกว่าการรู้แค่ว่าสินทรัพย์ทั้งสองอยู่บนบล็อกเชน เทคโนโลยีช่วยพัฒนากระบวนการโอนย้ายการลงทุน แต่คุณต้องรู้เสมอว่าสิ่งที่คุณครอบครองอยู่อย่างแท้จริงคืออะไร
บทความล่าสุด


 +2
ทำไมวันนี้คริปโตร่วง? BTC ดิ่งตาม KOSPI ที่ทรุดหนัก
Bitcoin หลุด $81,000 ตามแรงเทขายหุ้นเอเชียและตัวเลขเงินเฟ้อสหรัฐฯ ที่ยังสูง แม้ว่ามุมมองของเหล่าผู้เชี่ยวชาญจะยังคงเป็นบวกก็ตาม
|
จากเงินเดิมพัน 1,000 ดอลลาร์ สู่ยักษ์ใหญ่ระดับ 9.8 หมื่นล้านดอลลาร์ได้อย่างไร
ในปี 1997 เจฟฟรีย์ สเปรตเชอร์ ซื้อแพลตฟอร์มพลังงานที่เกือบเจ๊งด้วยเงินเพียง 1,000 ดอลลาร์ วันนี้ Intercontinental Exchange เป็นเจ้าของตลาดหุ้นนิวยอร์ก (NYSE) และมีมูลค่าถึง 9.8 หมื่นล้านดอลลาร์
|
SpaceX มีโอกาสโตถึง 100 ล้านล้านดอลลาร์ จริงหรือ?
อีลอน มัสก์ เผยแนวคิดว่า SpaceX อาจมีมูลค่าทะลุ 100 ล้านล้านดอลลาร์ในอีก 10 ปีข้างหน้า แต่เป้าหมายนี้ต้องอาศัยการเติบโตอย่างก้าวกระโดด นวัตกรรมขั้นสูง และความมั่นคงทางการเงิน