


สเตเบิลคอยน์สู่กระแสหลัก: จุดเปลี่ยนการชำระเงินขององค์กรปี 2026
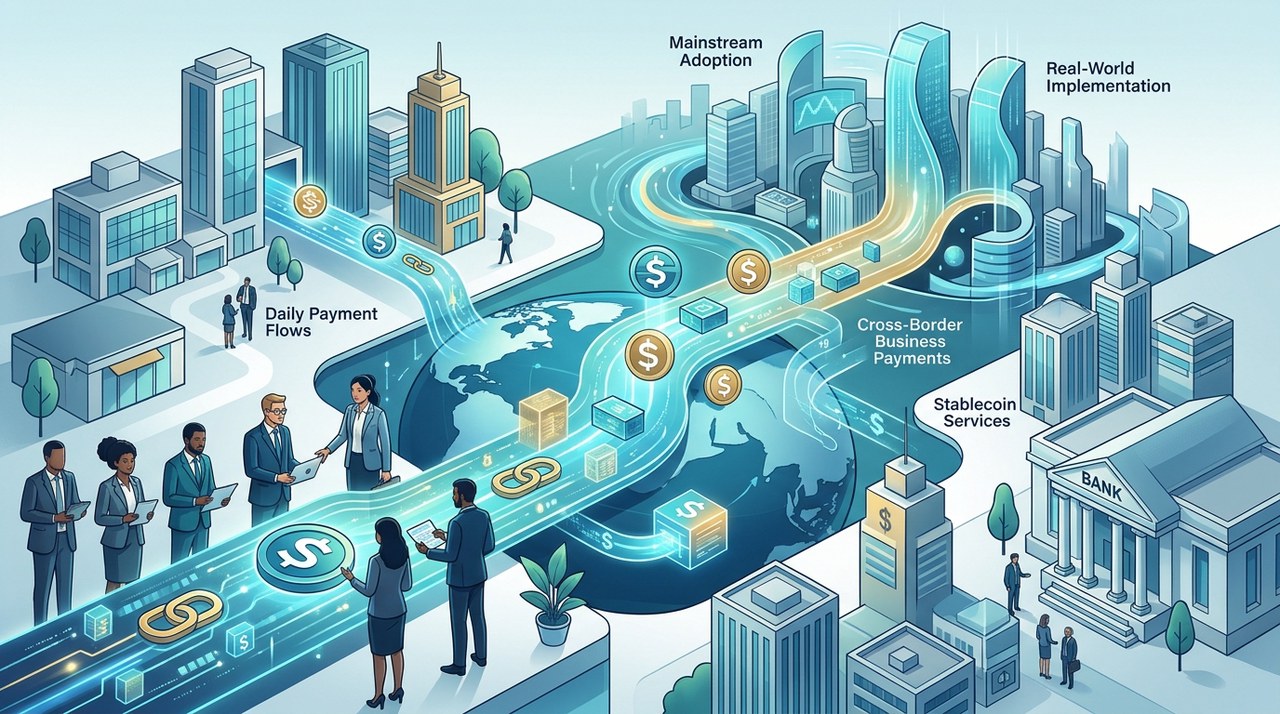
สเตเบิลคอยน์กำลังก้าวจากการทดลองสู่การใช้งานจริง
แค่วันนี้เมื่อปีที่แล้ว ผู้เชี่ยวชาญการเงินยังถกเถียงกันอยู่เลยครับว่าสเตเบิลคอยน์จะได้เข้ามาอยู่ในโลกธุรกิจจริงๆ หรือเปล่า แต่มาวันนี้ ข้อมูลสำรวจล่าสุดกลับชี้ชัดว่า เหล่าองค์กรก้าวข้ามช่วงลองผิดลองถูก แล้วหันมาเชื่อมระบบดิจิทัลโทเคนเข้ากับกระแสเงินสดรายวันกันแล้ว
ผลสำรวจ EY-Parthenon Blockchain Payments Survey ปี 2026 ที่สอบถามผู้บริหารระดับสูงและผู้กำหนดทิศทางการเงิน 521 คน พบว่า 18% ของภาคองค์กรใช้สเตเบิลคอยน์ในระบบจริงแล้ว ซึ่งเพิ่มขึ้นเท่าตัวจากอัตรา 9% ในปี 2025
ด้านเงินฝากโทเคน (Tokenized deposits) ก็เดินหน้าตามมาติดๆ โดย 15% ขององค์กรรายงานว่ามีการใช้งานจริง ส่วนสถาบันการเงินก็ขยับตัวครั้งใหญ่เช่นกัน โดยราว 69% ของสถาบันการเงินที่สำรวจมีการให้บริการสเตเบิลคอยน์แล้ว หรือวางแผนจะเปิดตัวภายใน 2 ปีข้างหน้า ซึ่งพุ่งขึ้นจาก 30% ในปี 2025 ขณะที่ 49% ของธนาคารเริ่มให้บริการหรือมีแผนจะเปิดตัวเงินฝากโทเคนในช่วงเวลาเดียวกัน
การชำระเงินระหว่างประเทศของธุรกิจคือตัวขับเคลื่อนหลักช่วงแรก
การชำระเงินระหว่างประเทศของฝั่งธุรกิจยังคงเป็นจุดเริ่มต้นยอดนิยมในการใช้เงินดิจิทัล โดยผู้ตอบแบบสอบถามประมาณ 50% ถึง 53% ใช้หรือกำลังศึกษาการใช้สเตเบิลคอยน์และเงินฝากโทเคนสำหรับการจ่ายเงินให้ซัพพลายเออร์ต่างประเทศและการทำธุรกรรมแบบ B2B
ฝ่ายบริหารการเงินขององค์กรมักจะเจอปัญหาติดขัดกับเครือข่ายธนาคารแบบเดิมๆ โดยผู้ตอบแบบสอบถามได้ชี้ให้เห็นถึงความท้าทายหลักๆ ของระบบชำระเงินดั้งเดิม ดังนี้:
- ระยะเวลาการประมวลผลและการชำระบัญชีที่ล่าช้า (56% ของผู้ตอบแบบสอบถามระบุ)
- ต้นทุนอัตราแลกเปลี่ยนสูงและส่วนต่างราคาเงินที่กว้าง (52%)
- ความล่าช้าจากขั้นตอนกำกับดูแล การปฏิบัติตามกฎระเบียบ และมาตรการคว่ำบาตร (48%)
- ค่าธรรมเนียมเครือข่ายธนาคารตัวแทนที่แพง (36%)
ระบบชำระเงินบนบล็อกเชนเข้ามาแก้ปัญหาเหล่านี้ได้ตรงจุด ด้วยการทำธุรกรรมที่รวดเร็วขึ้นและลดต้นทุนรวมลง และนอกจากการโอนเงินพื้นฐานแล้ว 63% ของสถาบันการเงินที่ตอบแบบสอบถามยังมองว่า การชำระบัญชีสินทรัพย์โทเคน (Tokenized Asset Settlement) คือโอกาสใหญ่ที่สุดในการสร้างมูลค่าเพิ่ม
ตลาดเปิดรับแนวคิดการใช้ระบบชำระเงินแบบผสมผสาน
ภาคธุรกิจไม่ได้เลือกใช้เทคโนโลยีแค่ตัวใดตัวหนึ่งครับ ในกลุ่มผู้ที่สนใจการชำระเงินบนบล็อกเชน พบว่า 45% ของภาคองค์กร และ 53% ของสถาบันการเงิน ชอบที่จะใช้ทั้งสเตเบิลคอยน์และเงินฝากโทเคนควบคู่กันไป
ความชอบนี้สะท้อนให้เห็นถึงจุดเด่นที่แตกต่างกันของทั้งสองรูปแบบ:
- สเตเบิลคอยน์ ให้การเข้าถึงที่ครอบคลุมบนเครือข่ายบล็อกเชนสาธารณะ กระเป๋าเงินดิจิทัล และแพลตฟอร์มต่างๆ
- เงินฝากโทเคน ช่วยนำเงินของธนาคารพาณิชย์เข้ามาอยู่ในระบบสมาร์ทคอนแทรคแบบอัตโนมัติและตั้งโปรแกรมสั่งการได้
แทนที่จะพึ่งพาระบบใดระบบหนึ่งเพียงอย่างเดียว องค์กรต่างๆ จะเลือกใช้ตามคู่ค้าที่ชำระเงิน ทำเลที่ตั้ง และความต้องการสภาพคล่องในขณะนั้น ดังนั้น ผู้ให้บริการทางการเงินที่ช่วยให้การสลับไปมาระหว่างเงินฟิแอตดั้งเดิมกับระบบบล็อกเชนเป็นเรื่องง่าย จึงจะมีความโดดเด่นอย่างมาก
การเชื่อมต่อระบบและการตั้งโปรแกรมสั่งการคือหัวใจของการขยายผล
ฝ่ายบริหารการเงินองค์กรชอบโซลูชันการชำระเงินที่เชื่อมต่อเข้ากับระบบเดิมได้ทันที โดย 76% มองว่าการเชื่อมระบบเข้ากับ ERP, ระบบบริหารเงินสด และระบบธนาคารเดิมเป็นเรื่องสำคัญยิ่ง นอกจากนี้ 74% อยากเห็นการชำระเงินด้วยบล็อกเชนฝังอยู่ในพอร์ทัลธนาคารที่ใช้อยู่ในปัจจุบัน ขณะที่มีเพียง 14% เท่านั้นที่อยากใช้เครื่องมือสินทรัพย์ดิจิทัลแยกต่างหาก
รูปแบบนี้ทำให้ธนาคารดั้งเดิมได้เปรียบอย่างมาก โดย 63% ของภาคองค์กรระบุว่า พวกเขามีแนวโน้มจะใช้การชำระเงินบนบล็อกเชน หากธนาคารที่ใช้อยู่ปัจจุบันเป็นผู้ให้บริการ
การชำระเงินแบบตั้งโปรแกรมได้ (Programmable Payments) หรือข้อตกลงที่ดำเนินการอัตโนมัติเมื่อเงื่อนไขครบถ้วน ถือเป็นอีกหนึ่งพื้นที่เติบโตสำคัญ โดยราว 54% ของสถาบันการเงินเริ่มให้บริการหรือมีแผนจะเปิดตัวระบบนี้ภายใน 2 ปี และ 75% มองว่านี่คือโอกาสสร้างรายได้ที่มั่นคง สำหรับพื้นที่เป้าหมายหลัก ได้แก่:
- ระบบบริหารสภาพคล่องและเงินสดอัตโนมัติ (51%)
- การชำระเงินแบบมีเงื่อนไข (51%)
- การกระทบยอดทางบัญชีอัตโนมัติ (49%)
- ระบบชำระเงินระหว่างประเทศแบบอัตโนมัติ (47%)
มุมมองจากผู้เชี่ยวชาญ: แพลตฟอร์มชำระเงิน กลุ่มพันธมิตรธนาคาร และยูโรโทเคน
Sam Boboev ผู้ก่อตั้ง Fintech Wrap Up ได้ร่วมแบ่งปันมุมมองสำคัญเกี่ยวกับรูปแบบสเตเบิลคอยน์ใหม่ๆ ที่กำลังเข้ามาเปลี่ยนโฉมการเงินโลก
ทำไมบริษัทชำระเงินถึงหันมาออกสเตเบิลคอยน์ของตัวเอง
บริษัทด้านการชำระเงินเริ่มออกโทเคนของตัวเอง เช่น OUSD เพื่อเก็บเกี่ยวผลตอบแทนจากสินทรัพย์สำรองที่ค้ำประกันโทเคนเหล่านั้น การเป็นเจ้าของระบบชำระเงินเองช่วยให้บริษัทเชื่อมการชำระบัญชีของร้านค้าเข้ากับยอดเงินของผู้ใช้ได้ในระบบเดียว ลดการพึ่งพาผู้ให้บริการชำระบัญชีภายนอก อย่างไรก็ตาม Boboev ให้ข้อสังเกตว่า การสร้างฐานผู้ใช้งานนั้นยากกว่าขั้นตอนการออกโทเคนมาก
กลุ่มพันธมิตรธนาคารก้าวลงสู่สนามแข่ง
ธนาคารดั้งเดิมกำลังสร้างระบบสเตเบิลคอยน์เพื่อปกป้องเงินฝากและกระแสเงินชำระบัญชีของตนเอง ในยุโรป กลุ่มพันธมิตร Qivalis ได้รวมตัวสถาบันการเงิน 37 แห่งจาก 15 ประเทศ เพื่อเปิดตัวยูโรโทเคนที่อยู่ภายใต้การกำกับดูแล
ในเวลาเดียวกัน กลุ่มพันธมิตรระดับโลกของ 21 สถาบันการเงิน เช่น Bank of America, Citi, Goldman Sachs และ Wells Fargo ได้ประกาศแผนเปิดตัวสเตเบิลคอยน์อิงดอลลาร์สหรัฐในครึ่งแรกของปี 2027 โดยจะมีเวอร์ชันเงินยูโรตามมา โครงการเหล่านี้มีเป้าหมายเพื่อให้บริการชำระบัญชีการค้าระดับสถาบันได้ตลอด 24 ชั่วโมง 7 วัน
สเตเบิลคอยน์เงินยูโรจะขึ้นมาท้าทายความยิ่งใหญ่ของดอลลาร์สหรัฐได้ไหม?
สเตเบิลคอยน์เงินยูโรยังมีส่วนแบ่งในตลาดน้อยมากครับ ข้อมูลจากธนาคารกลางไอร์แลนด์ระบุว่า ยูโรโทเคนมีสัดส่วนเพียง 0.2% ของสเตเบิลคอยน์ที่หมุนเวียนทั่วโลกในเดือนพฤษภาคม 2026
การใช้สเตเบิลคอยน์ USD ทำให้บริษัทในยุโรปต้องแบกรับต้นทุนอัตราแลกเปลี่ยน แม้ว่ากรอบกฎหมาย MiCA ของสหภาพยุโรปจะให้ความชัดเจนทางกฎหมายแล้ว แต่การล้มแชมป์ความยิ่งใหญ่ของดอลลาร์ทั่วโลกก็ยังเป็นเรื่องยาก โดยยูโรโทเคนน่าจะเน้นเจาะกลุ่มการบริหารเงินขององค์กรในยุโรปและการชำระเงิน B2B ในภูมิภาคเป็นหลัก
อัปเดตข่าวสารสำคัญในวงการคริปโต
สรุปประเด็นข่าวใหญ่และการเคลื่อนไหวของสถาบันการเงินทั่วโลกมาให้ฟังกันครับ:
- มุมมองบิตคอยน์จาก JPMorgan: นักวิเคราะห์ของ JPMorgan ชี้ว่า บิตคอยน์อาจเป็นหนึ่งในสินทรัพย์ที่ทำผลงานได้ดีที่สุดในอีก 10 ปีข้างหน้า หากสถาบันการเงินยังคงเข้ามาลงทุนต่อเนื่องและแนวโน้มเศรษฐกิจภาพรวมเป็นใจ หมายเหตุ: หากแรงต้านทางเศรษฐกิจหรือความขัดแย้งด้านกฎระเบียบเพิ่มสูงขึ้น ผลงานของสินทรัพย์ในระยะยาวอาจเผชิญกับความผันผวนและความเสี่ยงขาลงอย่างมีนัยสำคัญ
- กฎระเบียบสเตเบิลคอยน์จาก OCC สหรัฐฯ: OCC ได้ออกกฎระเบียบฉบับสุดท้ายภายใต้พระราชบัญญัติ GENIUS Act ซึ่งกำหนดให้ศูนย์ซื้อขายคริปโตต้องขออนุมัติจากหน่วยงานกำกับดูแลสำหรับโปรแกรมผลตอบแทนและสิทธิประโยชน์ของสเตเบิลคอยน์ที่มีอยู่
- กองทุนบิตคอยน์สำหรับรายย่อยในสวิตเซอร์แลนด์: FINMA หน่วยงานกำกับดูแลของสวิตเซอร์แลนด์ อนุมัติกองทุนบิตคอยน์สำหรับนักลงทุนรายย่อยเป็นกองแรก ทำให้สามารถลงทุนโดยตรงได้ภายใต้กฎการดูแลรักษาสินทรัพย์ที่เข้มงวด
- Fireblocks ปปฏิเสธข่าวลือการเข้าซื้อกิจการ: Fireblocks ผู้เชี่ยวชาญด้านการดูแลรักษาสินทรัพย์คริปโต ออกมาปฏิเสธข่าวลือเรื่องการเจรจาขายกิจการให้กับ Visa อย่างเป็นทางการ
- การอัปเกรดระบบชำระบัญชีของ EthereumETH-3.97%: นักพัฒนา Ethereum ได้นำเสนอแผนงานระบบชำระบัญชีภายใน 4 นาที เพื่อมุ่งลดต้นทุนการโอนเงิน
- ความผันผวนของตลาดและการย่อตัวของ BTCBTC-2.91%: บิตคอยน์ร่วงลงไปต่ำกว่า 82,000 ดอลลาร์ชั่วคราว ท่ามกลางการย่อตัวของหุ้นกลุ่มเทคโนโลยีและต้นทุนพลังงานที่สูงขึ้น ซึ่งสะท้อนถึงความผันผวนของตลาดในระยะสั้น
- การอัปเกรดโครงสร้างพื้นฐานของ SolanaSOL-3.02%: Solana เปิดตัวการอัปเกรดเครือข่ายครั้งใหญ่ที่สุดนับตั้งแต่ปี 2020 เพื่อเพิ่มประสิทธิภาพการรองรับธุรกรรมช่วงที่มีปริมาณการใช้งานหนาแน่น
- จีนเดินหน้ายึดทรัพย์คริปโต: ทางการจีนกำลังดำเนินการยึด 61,800 BTC ที่เชื่อมโยงกับคดีฉ้อโกงครั้งประวัติศาสตร์มูลค่า 5.7 พันล้านดอลลาร์
- มูลค่า IPO ของ Reliance Jio: ตลาดทำนายผลคริปโต (Prediction markets) ประเมินมูลค่าการเสนอขายหุ้น IPO ของ Reliance Jio ยักษ์ใหญ่ด้านโทรคมนาคมของอินเดียไว้ใกล้เคียง 1.1 แสนล้านดอลลาร์
เจาะลึกงานวิจัย: แนวโน้มผลตอบแทนของสินทรัพย์ในโลกจริง (RWA)
ผลวิจัยล่าสุดชี้ว่า สเตเบิลคอยน์กลุ่มสินทรัพย์ในโลกจริง (RWA) ที่มีความหลากหลาย สามารถรักษาระดับผลตอบแทนได้ที่ 5% ถึง 7% โดยมีสินเชื่อในโลกจริงค้ำประกัน ซึ่งสูงกว่าอัตราการกู้ยืมในโลกคริปโตดั้งเดิมที่ลงมาระดับ 4% ทั้งนี้ พัฒนาการด้านกฎระเบียบอย่าง GENIUS Act กำลังผลักดันให้ผู้ออกโทเคนใช้สินเชื่อออฟไลน์เป็นสินทรัพย์ค้ำประกัน เพื่อเพิ่มมูลค่าตลาดรวมเป้าหมายไปสู่ 4 พันล้านดอลลาร์ภายใน 3 ปีข้างหน้า
ผลการดำเนินงานในอดีตของสินทรัพย์ดิจิทัลหรือผลิตภัณฑ์รายได้คงที่ ไม่ใช่สิ่งยืนยันถึงผลลัพธ์ในอนาคต ผลตอบแทนจากสินเชื่อในโลกจริงยังคงอยู่ภายใต้ความเสี่ยงจากการผิดนัดชำระหนี้ในตลาด การเปลี่ยนแปลงของสภาพคล่อง และความเสี่ยงด้านสินเชื่อในภาพรวม
บทความล่าสุด
SoFi ให้ดอกเบี้ยดอลลาร์ดิจิทัล 4.40% พร้อมความคุ้มครองจาก FDIC
SoFi เปิดตัว SoFi Earn (SOFIE) เงินฝากธนาคารในรูปแบบโทเคน รับดอกเบี้ย 4.40% ต่อปี พร้อมประกันเงินฝาก FDIC ช่วยให้นักลงทุนคริปโตสร้างผลตอบแทนจากเงินสดที่จอดอยู่เฉยๆ ได้
Hashrate ของ Bitcoin ฟื้นตัวแรง! นักขุดเดินเครื่องเต็มกำลัง
กำลังการประมวลผลของเครือข่าย Bitcoin พุ่งแตะ 1,000 EH/s ในเดือนตุลาคม 2026 โดยนักขุดสถาบันเดินเครื่องเต็มกำลัง แม้ความยากในการขุดจะทำสถิติสูงสุดเป็นประวัติการณ์
|
Fireblocks สยบลือ! ปฏิเสธข่าว Visa ทุ่ม 2.5 พันล้านดอลลาร์ขอซื้อกิจการ
Fireblocks ออกมาปฏิเสธข่าวลือเรื่อง Visa เตรียมทุ่มเงิน 2.5 พันล้านดอลลาร์เข้าซื้อกิจการ โดยยืนยันว่ารายงานดังกล่าวไม่เป็นความจริงในขณะนี้