สตาร์ทอัพคริปโตแบบ Noncustodial จำเป็นต้องขอใบอนุญาตไหม?
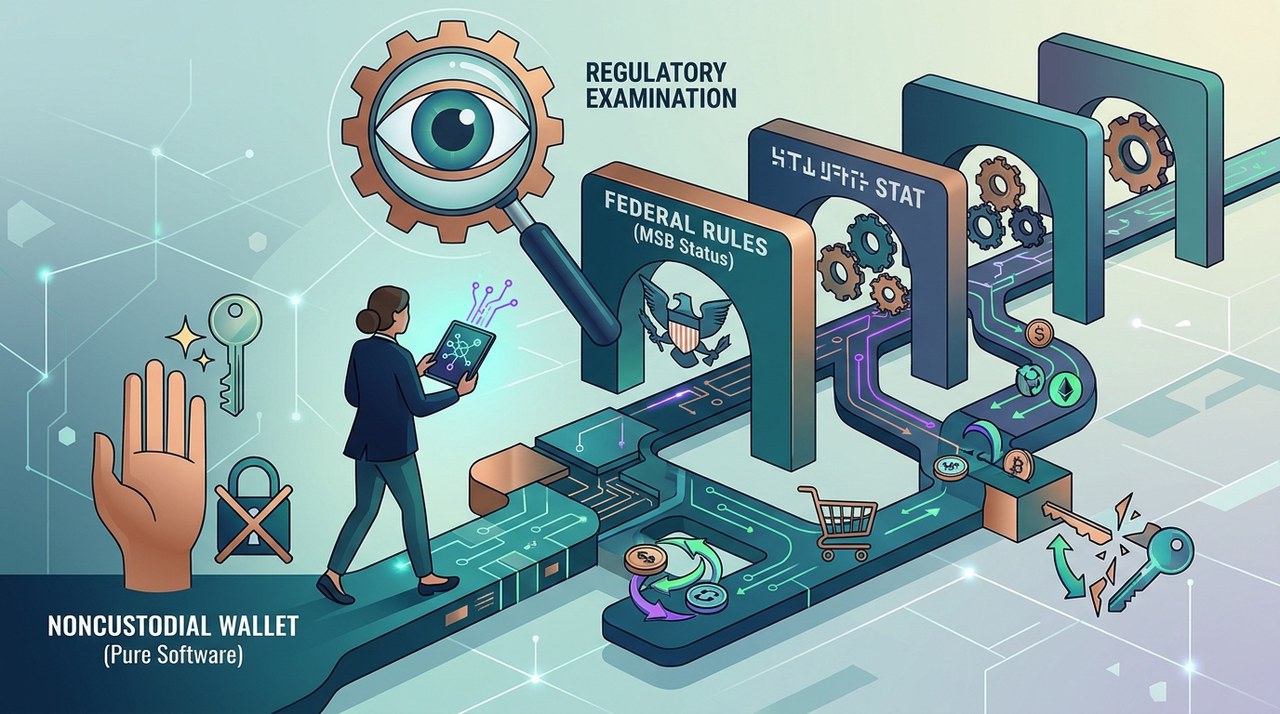
ป้าย Noncustodial: ทำไมแค่คำการตลาดถึงยังไม่พอ
ลองจินตนาการดูว่าสตาร์ทอัพของคุณกำลังพัฒนาแอปกระเป๋าคริปโตตัวใหม่ โดยผู้ใช้เป็นคนเซ็นอนุมัติทุกธุรกรรมบนอุปกรณ์ของตัวเอง และเซิร์ฟเวอร์ของคุณก็ไม่เคยถือ Private Key ของพวกเขาเลย
แน่นอนว่า ทีมงานของคุณคงอธิบายว่ากระเป๋านี้เป็นผลิตภัณฑ์แบบ Noncustodial และคุณก็ทบทวนเอาเองว่า ป้ายนี้จะช่วยให้บริษัทของคุณได้รับยกเว้นจากกฎการขอใบอนุญาตให้บริการรับโอนชำระเงิน
ต่อมา ทีมพัฒนาก็เริ่มเพิ่มฟีเจอร์ใหม่ๆ มีทั้งเครื่องมือช่วยกู้คืนกระเป๋า ระบบสวอปโทเคนในตัว และระบบชำระเงินสำหรับร้านค้า
แล้วแบบนี้ ธุรกิจของคุณยังถือว่าเป็นเพียงโครงการซอฟต์แวร์บริสุทธิ์อยู่ไหม? หรือว่าคุณได้เริ่มดำเนินธุรกิจบริการทางการเงินที่อยู่ภายใต้การกำกับดูแลไปแล้ว?
การแค่เรียกธุรกิจของคุณว่าเป็น Noncustodial ไม่ได้ช่วยให้รอดพ้นกฎหมาย เพราะหน่วยงานกำกับดูแลจะมองข้ามป้ายทางการตลาด เพื่อไปตรวจสอบเส้นทางการทำธุรกรรมจริง อำนาจในการควบคุมสินทรัพย์ และการควบคุมการดำเนินงานของคุณ
กฎระเบียบระดับรัฐบาลกลาง vs ระดับรัฐ: สองด่านกฎหมายที่แยกจากกัน
การจะดูว่าแอปพลิเคชันคริปโตของคุณต้องขอใบอนุญาตในสหรัฐอเมริกาหรือไม่ คุณต้องพิจารณากรอบกฎหมายสองระดับที่แยกออกจากกันอย่างชัดเจน
ในระดับรัฐบาลกลาง ประเด็นสำคัญคือธุรกิจของคุณเข้าข่ายเป็นธุรกิจบริการทางการเงิน (Money Services Business หรือ MSB) ภายใต้กฎหมาย Bank Secrecy Act หรือไม่
ภายใต้กฎระเบียบระดับรัฐบาลกลาง (31 C.F.R. § 1010.100(ff)(5)) การรับโอนชำระเงินโดยทั่วไปหมายถึงการรับสกุลเงินหรือสิ่งที่มีมูลค่าแทนเงินจากบุคคลหนึ่ง แล้วส่งไปยังอีกสถานที่หนึ่งหรือผู้รับอีกคนหนึ่ง
FinCEN จัดประเภทธุรกิจโดยพิจารณาจากข้อเท็จจริงและบริบทเฉพาะกรณี หากบริษัทของคุณเข้าข่ายเป็น MSB คุณจะต้องลงทะเบียนในระดับรัฐบาลกลาง และจัดให้มีโปรแกรมป้องกันและปราบปรามการฟอกเงิน (AML) เป็นลายลักษณ์อักษรตาม 31 C.F.R. § 1022.210
ส่วนการได้รับอนุญาตในระดับรัฐนั้นเป็นอีกเรื่องหนึ่งเลย การลงทะเบียนระดับรัฐบาลกลางไม่ได้หมายความว่าจะผ่านเกณฑ์ข้อกำหนดของระดับรัฐ
ตัวอย่างเช่น กรมบริการทางการเงินแห่งรัฐนิวยอร์ก (NYDFS) ระบุไว้อย่างชัดเจนว่า การลงทะเบียนกับ FinCEN ไม่ได้เป็นตัวตัดสินว่าธุรกิจของคุณต้องขอใบอนุญาต BitLicense หรือไม่
การพัฒนาซอฟต์แวร์ vs การดำเนินงานทางการเงิน
หน่วยงานกำกับดูแลแบ่งแยกความแตกต่างทางกฎหมายอย่างชัดเจน ระหว่างการเขียนโค้ดซอฟต์แวร์และการให้บริการทางการเงิน
ในคำวินิจฉัยทางปกครอง FIN-2014-R002 ทาง FinCEN ได้ชี้แจงว่า การสร้างและแจกจ่ายซอฟต์แวร์ ไม่ถือเป็นการรับและโอนมูลค่าเงิน
ข้อแตกต่างนี้ช่วยคุ้มครองนักพัฒนาซอฟต์แวร์บริสุทธิ์ ที่สร้างแอปพลิเคชันเพื่อช่วยให้ผู้ใช้จัดการสินทรัพย์ดิจิทัลของตนเอง
ลองพิจารณาแอปกระเป๋าคริปโตที่สร้างคีย์ภายในเครื่องโทรศัพท์ของผู้ใช้ อนุญาตให้ผู้ใช้อนุมัติการโอน และไม่สามารถย้ายเงินได้ด้วยตัวเอง การวิเคราะห์ทางกฎหมายของแอปนี้จะมุ่งเน้นไปที่ฟังก์ชันของซอฟต์แวร์เป็นหลัก
ทีนี้ลองเปลี่ยนสถานการณ์ สมมติว่าบริษัทของคุณรับเงินเข้ามายังที่อยู่กระเป๋าส่วนกลาง แล้วเพิ่มยอดให้บัญชีลูกค้า จากนั้นจึงส่งสินทรัพย์เหล่านั้นไปยังที่หน้าที่ลูกค้าเลือก
แม้ว่าคุณจะติดแปะป้ายว่าแอปนั้นเป็นกระเป๋า Noncustodial แต่การรับและโอนสินทรัพย์ก็ยังจำเป็นต้องได้รับการวิเคราะห์เรื่องการรับโอนชำระเงินอย่างถี่ถ้วน
การประเมินอำนาจควบคุมสินทรัพย์และมาตรการฉุกเฉิน
การระบุว่าบริษัทของคุณ ไม่ได้ถือ Private Key เป็นเพียงแค่จุดเริ่มต้นของการวิเคราะห์ทางกฎหมายเท่านั้น
ทนายความจะต้องตรวจสอบเครื่องมือกู้คืนสิทธิ์ สิทธิ์ของ Smart Contract และข้อตกลงกับพันธมิตร โดยมีคำถามสำคัญดังนี้:
- บริษัทของคุณสามารถอนุมัติธุรกรรมได้เองโดยลำพัง หรือผ่านคำสั่งไปยังบุคคลที่สามได้หรือไม่?
- ผู้ดูแลระบบ (Admin) สามารถเปลี่ยนผู้เซ็นอนุมัติ หรือแก้ไขสิทธิ์การถอนเงินได้หรือไม่?
- ขั้นตอนการกู้คืนบัญชี ทำให้ทีมงานของคุณเข้าถึงสินทรัพย์ของลูกค้าเป็นการชั่วคราวได้หรือไม่?
- ลูกค้าสามารถถอนคริปโตของตนเองได้ โดยไม่ต้องพึ่งพาความร่วมมือจากบริษัทของคุณหรือไม่?
- การอัปเกรด Smart Contract สามารถเปลี่ยนทิศทางเงินของลูกค้า หรือโอนย้ายอำนาจการควบคุมได้หรือไม่?
- ลูกค้าถือสินทรัพย์โดยตรงบนบล็อกเชน (On-chain) หรือว่าพวกเขาถือเพียงยอดบัญชีที่บันทึกไว้กับผู้ให้บริการ?
แนวทางปฏิบัติปี 2019 ของ FinCEN เกี่ยวกับสินทรัพย์เสมือนที่แปลงสภาพได้ ได้แสดงให้เห็นถึงข้อแตกต่างอันละเอียดอ่อนเหล่านี้
ในส่วน 4.2.2 FinCEN อธิบายว่า บริการตรวจสอบแบบ Multi-signature ที่มีขอบเขตจำกัด ไม่ถือเป็นการโอนมูลค่าเงิน และไม่จัดเป็น MSB
อย่างไรก็ตาม การนำการตรวจสอบแบบ Multi-sig ไปรวมกับฟีเจอร์กระเป๋าแบบ Hosted จะเปลี่ยนผลลัพธ์ทางกฎหมายทันที หน่วยงานกำกับดูแลจะเน้นพิจารณาที่กรรมสิทธิ์ การปฏิสัมพันธ์กับระบบชำระเงิน และการควบคุมที่เป็นอิสระ มากกว่าป้ายแบรนด์สินค้า
การวิเคราะห์บริการสวอป การชำระเงิน และ DeFi
อินเทอร์เฟซกระเป๋าเพียงแอปเดียวอาจรองรับฟีเจอร์ที่แตกต่างกันในทางกฎหมายหลายอย่าง การจัดเก็บสินทรัพย์ขั้นพื้นฐานมีความเสี่ยงทางกฎหมายที่แตกต่างจากการมีระบบสวอปโทเคน ระบบชำระเงิน หรือระบบชำระราคาในตัว
สำหรับระบบสวอปในตัว คุณต้องไล่เรียงให้ชัดเจนว่าใครเป็นผู้รับสินทรัพย์แต่ละฝั่ง ใครเป็นผู้จัดหาสภาพคล่อง ใครทำสัญญากับผู้ใช้ และใครเป็นผู้ชำระราคาธุรกรรม
สำหรับผลิตภัณฑ์ชำระเงินของร้านค้า ต้องพิจารณาว่าแอปของคุณทำหน้าที่เป็นเพียงซอฟต์แวร์คิดเงิน หรือลงมือรับและส่งต่อเงินของลูกค้าจริงๆ
อย่าเพิ่งทบทวนเอาเองว่าคุณจะได้รับข้อยกเว้นสำหรับผู้ให้บริการประมวลผลการชำระเงิน (Payment Processor) เพราะกฎระเบียบระดับรัฐบาลกลางกำหนดให้ต้องเป็นไปตามเกณฑ์เฉพาะ เช่น ต้องดำเนินการผ่านระบบหักบัญชีและชำระราคาภายใต้สัญญากับผู้ขายเท่านั้น
เครื่องมือระบบการเงินแบบกระจายศูนย์ (DeFi) ก็ต้องได้รับการวิเคราะห์อย่างรอบคอบในลักษณะเดียวกัน
ในส่วน 4.4 และ 5.2.2 ของแนวทางปฏิบัติปี 2019 FinCEN ได้แยกระหว่างการสร้างแอปพลิเคชัน กับการเปิดใช้งานแอปเพื่อให้บริการรับโอนชำระเงินจริง เจ้าของและผู้ดำเนินงานอาจต้องรับภาระหน้าที่ตามกฎระเบียบ หากแอปพลิเคชันแบบกระจายศูนย์นั้นทำหน้าที่รับโอนชำระเงิน
ความแตกต่างของกฎหมายระดับรัฐ: นิวยอร์ก vs แคลิฟอร์เนีย
กฎหมายระดับรัฐมักจะให้นิยามกิจกรรมที่อยู่ภายใต้การกำกับดูแลแตกต่างจากกฎระเบียบของรัฐบาลกลาง
กรอบกฎหมาย BitLicense ของนิวยอร์กยอมรับว่า การแจกจ่ายซอฟต์แวร์กระเป๋าแบบ Self-custody แท้ๆ ไม่จำเป็นต้องมีใบอนุญาต อย่างไรก็ตาม นิวยอร์กกำกับดูแลบริการแลกเปลี่ยนและกิจกรรมการโอนเงินที่นอกเหนือไปจากการถือครองสินทรัพย์
กฎหมายสินทรัพย์ทางการเงินดิจิทัลของแคลิฟอร์เนีย (DFAL) ใช้นิยามที่ไม่เหมือนใคร ภายใต้ประมวลกฎหมายการเงินแคลิฟอร์เนีย § 3102(c)(1) การควบคุมธุรกรรมรวมถึงอำนาจในการทำธุรกรรมได้เองฝ่ายเดียว หรือการบล็อกธุรกรรมไว้โดยไม่มีกำหนด
ดังนั้น แม้ว่าธุรกิจของคุณจะไม่สามารถย้ายสินทรัพย์ของผู้ใช้ได้เพียงลำพัง แต่การมีความสามารถทางเทคนิคในการระงับธุรกรรมได้อย่างไม่มีกำหนด ก็อาจกระตุ้นให้เกิดการกำกับดูแลตามกฎหมายในแคลิฟอร์เนียได้
แคลิฟอร์เนียมีข้อยกเว้นเฉพาะภายใต้ประมวลกฎหมายการเงิน § 3103(b)(7) สำหรับการเชื่อมต่อซอฟต์แวร์ กำลังการประมวลผล การจัดเก็บข้อมูล หรือบริการความปลอดภัย แต่หากคุณรวมโครงสร้างพื้นฐานทางเทคนิคเข้ากับฟีเจอร์ทางการเงินที่ถูกกำกับดูแล ทั้งสองส่วนจะต้องถูกนำมาประเมินร่วมกัน
ข้อปฏิบัติที่ดีที่สุด: ตรวจสอบก่อนเปิดตัวและทบทวนเมื่ออัปเดตผลิตภัณฑ์
การทบทวนทางกฎหมายอย่างรอบคอบเริ่มต้นจากเอกสารทางเทคนิคที่ผ่านการตรวจสอบแล้ว ได้แก่ แผนภาพเส้นทางการทำธุรกรรม โครงสร้างสิทธิ์การเซ็นอนุมัติ โปรโตคอลการกู้คืน ระบบควบคุมของผู้ดูแลระบบ ข้อตกลงผู้ใช้ สัญญากับผู้ให้บริการ และเขตอำนาจศาลเป้าหมาย
บันทึกข้อมูลธุรกรรมที่ล้มเหลวและขั้นตอนฉุกเฉินไว้เสมอ แผนภาพการดำเนินงานมาตรฐานมักมองข้ามช่วงเวลาสำคัญที่ธุรกิจได้รับอำนาจควบคุมสินทรัพย์ของผู้ใช้ชั่วคราว
นอกจากนี้ สิ่งสำคัญคือต้องติดตามการอัปเดต กฎระเบียบอย่างสม่ำเสมอ ตัวอย่างเช่น ในวันที่ 6 ตุลาคม 2026 ทาง FinCEN ได้ถอนข้อเสนอ กฎระเบียบการรายงานธุรกรรมสำหรับกระเป๋าแบบ Unhosted อย่างเป็นทางการ
แม้ว่าการถอนข้อเสนอดังกล่าวจะยกเลิกข้อเสนอกฎระเบียบเฉพาะบางประการไป แต่ก็ไม่ได้เป็นการสร้างข้อยกเว้นใบอนุญาตทั่วไปสำหรับแพลตฟอร์มคริปโตแบบ Self-custodial
การอัปเกรดผลิตภัณฑ์ในอนาคต เช่น การเพิ่มระบบชำระเงินด้วยเงินฟิแอต การเปลี่ยนกลไกการกู้คืน หรือการนำกลไกการแลกเปลี่ยนใหม่ๆ เข้ามา ควรได้รับการประเมินทางกฎหมายรอบใหม่อยู่เสมอ
เกี่ยวกับ Law and Ledger
บทความนี้เขียนโดยผู้เขียนรับเชิญ Michael Handelsman ให้กับ Kelman.Law และเผยแพร่เมื่อวันที่ 1 พฤศจิกายน 2026 โดย Law and Ledger เป็นคอลัมน์ข่าวที่มุ่งเน้นเรื่องการพาณิชย์สินทรัพย์ดิจิทัลและพัฒนาการทางกฎหมาย
Kelman PLLC ให้ความช่วยเหลือทางกฎหมายแก่ธุรกิจคริปโตในการลงทะเบียน MSB การปฏิบัติตามกฎหมาย Bank Secrecy Act และการขอใบอนุญาตรับโอนชำระเงินระดับรัฐ
โฆษณาทนายความ: บทความนี้ให้ข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำทางกฎหมายอย่างเป็นทางการ ข้อกำหนดทางกฎหมายขึ้นอยู่กับรูปแบบธุรกิจและข้อเท็จจริงเฉพาะของคุณ การติดต่อ Kelman PLLC ไม่ได้สร้างความสัมพันธ์ในฐานะทนายความและลูกความ
บทความล่าสุด
เล่นเกม GTA 6 ช่วยประหยัดเงินได้ถึง $5,000 จริงหรือ?
Mark Tilbury นักลงทุนระดับเศรษฐีเคลมว่า การซื้อ GTA 6 มาเล่นอยู่บ้านแทนการออกไปท่องราตรีแพงๆ อาจช่วยให้ผู้เล่นประหยัดเงินได้สูงถึง $5,000
ครอบครัวดวงเฮง ขายชามราคา 100 บาทที่ซื้อจากตลาดของมือสอง ได้สูงถึง 2.2 ล้านดอลลาร์!
ครอบครัวในนิวยอร์กซื้อชามเซรามิกใบเล็กในราคาเพียง 3 ดอลลาร์ แล้ววางประดับห้องนั่งเล่นอยู่นานหลายปี ก่อนจะพบว่ามันคือสมบัติโบราณอายุ 1,000 ปีจากจีน ที่มีมูลค่าสูงถึงหลายล้านดอลลาร์

โอน XRP 1.8 พันล้านเหรียญ? ข้อมูล On-Chain บอกอะไรเรากันแน่
เปิดรายงานการโอน XRP มหาศาลกว่า 1.8 พันล้านเหรียญใน 24 ชั่วโมง มาดูกันว่าข้อมูล On-Chain สะท้อนสุขภาพของเครือข่าย XRP Ledger อย่างไรบ้าง
|