Tokenized Cat Bonds เจาะตลาดประกันภัยพิบัติทั่วโลก ช่วยลดช่องว่างความคุ้มครองแสนล้าน
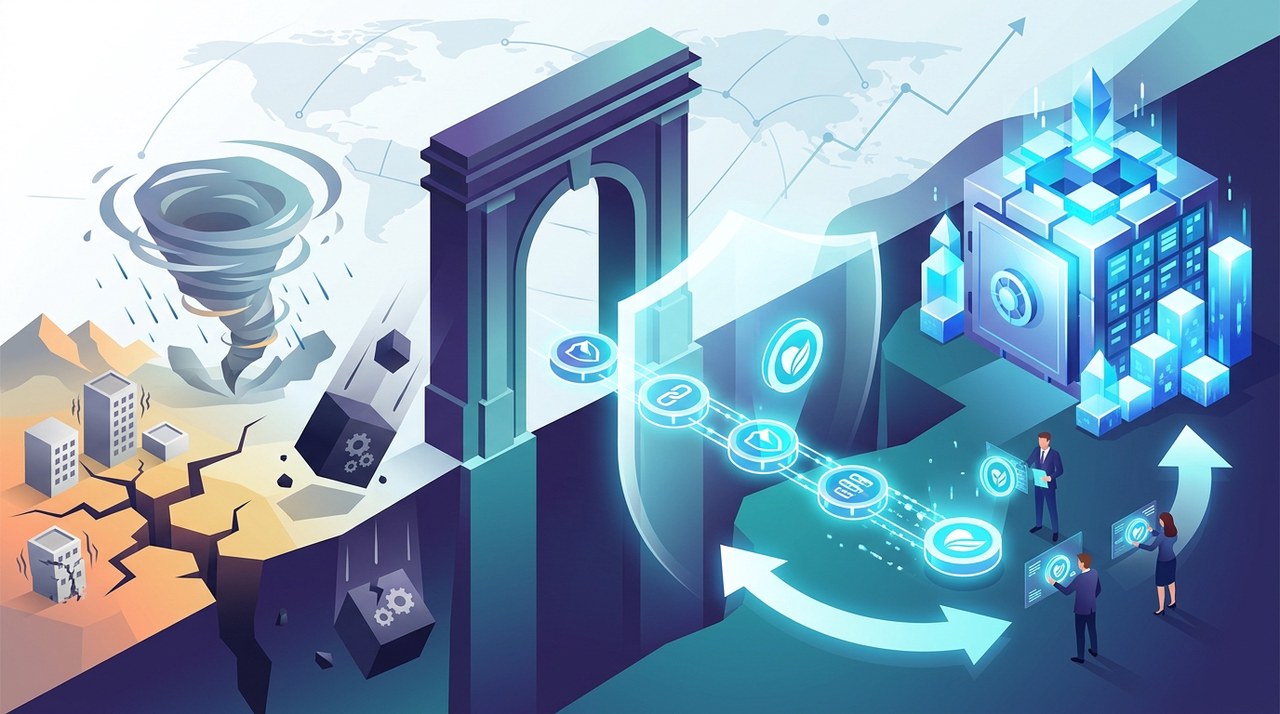
ช่องว่างที่เพิ่มขึ้นของการประกันภัยพิบัติทั่วโลก
เวลาเกิดภัยธรรมชาติขึ้นมา แต่ละทีความเสียหายทางการเงินมันมหาศาลมากครับ ปีที่แล้วอย่างเดียว เหตุการณ์สภาพอากาศสุดขั้วก็นำมาซึ่งความสูญเสียทางเศรษฐกิจทั่วโลกสูงถึง 2.2 แสนล้านดอลลาร์
แต่ตามข้อมูลของ Swiss Re ประกันครอบคลุมความเสียหายเพียง 1.07 แสนล้านดอลลาร์เท่านั้น ส่งผลให้เกิดช่องว่างความเสียหายอีก 1.13 แสนล้านดอลลาร์ที่ครัวเรือน ธุรกิจ และรัฐบาลต้องแบกรับเอง
Catastrophe Bond คืออะไร และทำงานอย่างไร?
บริษัทประกันไม่ได้มีเงินพอจะจ่ายค่าความเสียหายจากภัยพิบัติใหญ่ๆ ด้วยตัวเองเสมอไป เพื่อกระจายความเสี่ยงทางการเงิน พวกเขาจึงออกพันธบัตรภัยพิบัติ หรือที่เรียกว่า cat bonds
ลองคิดภาพว่า cat bond คือข้อตกลงที่มีเดิมพันสูงระหว่างบริษัทประกันกับนักลงทุนในตลาดทุน โดยนักลงทุนจะซื้อพันธบัตรนี้และได้รับดอกเบี้ยสม่ำเสมอ
ถ้าไม่มีภัยพิบัติเกิดขึ้นเลยตลอดอายุพันธบัตร นักลงทุนก็จะได้เงินต้นคืนเต็มจำนวนพร้อมผลตอบแทน แต่ถ้าเกิดพายุเฮอริเคนหรือแผ่นดินไหวตามที่ระบุไว้ นักลงทุนก็อาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดเพื่อนำไปจ่ายค่าสินไหมทดแทน
ตลาด Cat Bond พุ่งแตะระดับสูงสุดเป็นประวัติการณ์
ความต้องการถ่ายโอนความเสี่ยงจากภัยพิบัติเติบโตอย่างรวดเร็ว เพราะเหตุการณ์สภาพอากาศสุดขั้วเกิดขึ้นถี่ขึ้นเรื่อยๆ
ภายในเดือนมิถุนายน ตลาดพันธบัตรภัยพิบัติที่ยังไม่ครบกำหนดชำระมีมูลค่ารวมสูงถึง 6.56 หมื่นล้านดอลลาร์
ข้อมูลจาก Artemis ผู้ติดตามตลาดระบุว่า ในช่วงไตรมาสที่สอง มีการออกพันธบัตรใหม่สูงเป็นประวัติการณ์ถึง 1.13 หมื่นล้านดอลลาร์ ซึ่งถือเป็นยอดรวมรายไตรมาสที่สูงที่สุดเท่าที่เคยบันทึกไว้
ทำไมภูมิภาคเอเชียแปซิฟิกถึงมีช่องว่างความคุ้มครองใหญ่ที่สุด
แม้ตลาดทั่วโลกจะเติบโต แต่พื้นที่ขนาดใหญ่กลับยังไร้การคุ้มครองจากภัยธรรมชาติร้ายแรง โดยภูมิภาคเอเชียแปซิฟิกกำลังเผชิญกับความท้าทายที่หนักที่สุด
ข้อมูลจาก OECD ชี้ว่า ในปี 2023 ความสูญเสียจากภัยพิบัติในเอเชียแปซิฟิกสูงถึง 91% ที่ไม่มีการทำประกันไว้เลย
ทำไมความคุ้มครองถึงต่ำขนาดนี้? สาเหตุเพราะบริษัทประกันมักขาดข้อมูลการเรียกร้องสินไหมในอดีต และขาดโมเดลจำลองภัยพิบัติสำหรับน้ำท่วมและไต้ฝุ่นในภูมิภาคนี้ พอล้าหลังเรื่องข้อมูล การตั้งราคาเบี้ยประกันที่เหมาะสมจึงทำได้ยากมากๆ
การแปลงเป็นโทเคน (Tokenization) ช่วยลดอุปสรรคให้นักลงทุนอย่างไร
ในอดีต พันธบัตรภัยพิบัติจำกัดอยู่แค่ในกลุ่มกองทุนเฉพาะทางและนักลงทุนสถาบัน โดยส่วนใหญ่ต้องใช้เงินลงทุนขั้นต่ำสูงถึง 250,000 ดอลลาร์ขึ้นไป
บริษัทกฎหมาย Harneys จากเบอร์มิวดา และแพลตฟอร์มการแปลงเป็นโทเคน drop RWA วางแผนจะเปลี่ยนสิ่งนี้ โดยตั้งเป้าออกพันธบัตรภัยพิบัติในรูปแบบโทเคนภายในต้นปี 2027
ภายใต้โครงสร้างที่วางไว้ แต่ละดิจิทัลโทเคนจะเป็นตัวแทนของความเป็นเจ้าของตามกฎหมายโดยตรงบนบล็อกเชน (onchain) การแปลงเป็นโทเคนช่วยให้แบ่งเป็นหน่วยย่อยได้ ซึ่งช่วยขยายการเข้าถึงให้กว้างขึ้น ขณะเดียวกันก็ยังปฏิบัติตามกฎหมายหลักทรัพย์และกฎระเบียบการประกันภัย
การรับประกันความเสี่ยงที่แท้จริง: ไม่ใช่การพนันในคาสิโน
การนำสินทรัพย์ในโลกจริง (RWAs) มาไว้บนบล็อกเชน ไม่ได้เปลี่ยนการคุ้มครองภัยพิบัติให้กลายเป็นการเก็งกำไรของนักลงทุนรายย่อย
Henry Tucker ประธานเจ้าหน้าที่บริหารของกลุ่มบริษัทประกันเฉพาะทาง Hearns ชี้แจงว่า เงินทุนในรูปแบบโทเคนถูกใช้อย่างเต็มที่กับภัยอันตรายที่ระบุไว้ชัดเจนตามสัญญาประกันภัย
"คุณไม่ได้กำลังซื้อสิทธิเพื่อรับเงินจากคนอื่นที่ลงเดิมพันฝั่งตรงข้ามในคาสิโน" Tucker อธิบาย
Tucker ข้อสังเกตว่า ผู้รับประกันสามารถใช้โครงสร้างโทเคนเพื่อระดมทุนสำหรับความเสี่ยงเดี่ยวที่ระบุชัดเจน เช่น พายุไต้ฝุ่นในเอเชียตะวันออกเฉียงใต้ นักลงทุนจะได้รับสมมติฐานและเป้าหมายผลตอบแทนที่ชัดเจน แต่พวกเขาต้องรับความเสี่ยงขาลงโดยตรงหากเกิดภัยพิบัติขึ้น
กรณีตัวอย่างในโลกจริง: การปกป้องเฮอริเคนของจาเมกา
การใช้พันธบัตรภัยพิบัติเพื่อระดมทุนรับมือภัยพิบัติสาธารณะได้รับการพิสูจน์แล้วว่าทำได้จริงในเชิงปฏิบัติ
ในเดือนพฤษภาคม ธนาคารโลกได้จัดหาความคุ้มครองพายุเฮอริเคนมูลค่า 200 ล้านดอลลาร์ให้แก่จาเมกาโดยใช้พันธบัตรภัยพิบัติ ซึ่งดีลนี้เข้ามาแทนที่พันธบัตรเดิมที่จ่ายเงินชดเชยไปหลังจากพายุเฮอริเคน เมลิสซา พัดถัดเข้าใส่ในปี 2025
Fayval Williams รัฐมนตรีกระทรวงการคลังของจาเมกา เรียก cat bond ว่าเป็นเครื่องมือสำคัญในการเข้าถึงตลาดทุนเพื่อยุทธศาสตร์การรับมือความท้าทายระดับชาติ
ความคาดหวังที่เป็นจริงต่อประกันภัยบนบล็อกเชน
เราจำเป็นต้องมองตามความเป็นจริงว่าเทคโนโลยีบล็อกเชนแก้ปัญหาอะไรได้และแก้ไม่ได้บ้าง
การแปลงเป็นโทเคนไม่ได้ทำให้พายุเฮอริเคนหรือน้ำท่วมทำลายล้างน้อยลง และไม่ได้การันตีเบี้ยประกันที่ถูกลงสำหรับครัวเรือนในพื้นที่เสี่ยงสูง
แต่บันทึกกรรมสิทธิ์บนบล็อกเชนและหน่วยลงทุนที่ย่อยลง จะช่วยดึงดูดเงินทุนทั่วโลกได้กว้างขึ้น สภาพคล่องที่เพิ่มขึ้นนี้ทำให้บริษัทประกันมีความสามารถมากขึ้นในการรองรับความสูญเสียจากภัยพิบัติร้ายแรง
ความเสี่ยงและข้อควรพิจารณาสำคัญสำหรับนักลงทุน
การลงทุนในพันธบัตรภัยพิบัติมีความเสี่ยงเฉพาะตัวที่แตกต่างจากตราสารหนี้ภาคเอกชนทั่วไป
- ความเสี่ยงจากการสูญเสียเงินต้น: นักลงทุนอาจสูญเสียเงินต้นทั้งหมดหากเกิดเหตุการณ์ภัยพิบัติตามที่ระบุไว้
- ความผันผวนของสภาพภูมิอากาศ: รูปแบบอากาศที่คาดเดาไม่ได้ทำให้การทำโมเดลความถี่และความรุนแรงของภัยพิบัติทำได้ยาก
- การกำกับดูแลตามกฎระเบียบ: ข้อเสนอขายในรูปแบบโทเคนยังคงอยู่ภายใต้กฎหมายการประกันภัย หลักทรัพย์ และการคุ้มครองนักลงทุนที่เข้มงวด
- ข้อแจ้งเตือนผลการดำเนินงานในอดีต: ผลการดำเนินงานในอดีตของสินทรัพย์ดิจิทัล หรืออัตราผลตอบแทนพันธบัตรในอดีต มิได้เป็นสิ่งยืนยันถึงผลการดำเนินงานในอนาคต ตรวจสอบสถิติตลาดอย่างเป็นทางการได้ที่ bitkub.com/th/market/BTC
บทความล่าสุด


Tom Lee ชี้การส่งต่อมรดก 2 ล้านล้านดอลลาร์ จะช่วยหนุนตลาดคริปโต
Tom Lee ผู้เชี่ยวชาญจากวอลล์สตรีทคาดว่า การส่งต่อมรดกครั้งใหญ่ระหว่างเจนจะช่วยหนุนอุปสงค์คริปโตในระยะยาว ขณะที่ Bitmine ใกล้บรรลุเป้าหมายการถือครอง 5% ของ Ether ทั้งหมด
|

DFDV ขยายคลัง Solana เพิ่มเป็น 2.59 ล้าน SOL ขณะที่หุ้น CHAD พุ่งแตะนิวไฮ
DeFi Development ช้อน SOL เพิ่มอีก 22,070 เหรียญเมื่อสัปดาห์ก่อน ดันยอดสะสมรวมเป็น 2.59 ล้าน SOL ขณะที่หุ้นบุริมาสิทธิ CHAD พุ่งแตะระดับสูงสุดเป็นประวัติการณ์
|
Bitmine ใกล้ถือครอง Ethereum ถึง 5% หลังกว้านซื้อทะลุ 6 ล้าน ETH
Bitmine Immersion Technologies ถือครอง ETH รวมกว่า 6 ล้านเหรียญ มูลค่าสูงถึง 1.53 หมื่นล้านดอลลาร์ และใกล้จะครอบครอง 5% ของ Ethereum ทั้งหมดในระบบแล้ว
|