

สเตเบิลคอยน์จะรอดไหม? เมื่อธนาคารพาณิชย์เริ่มไล่ตามทัน
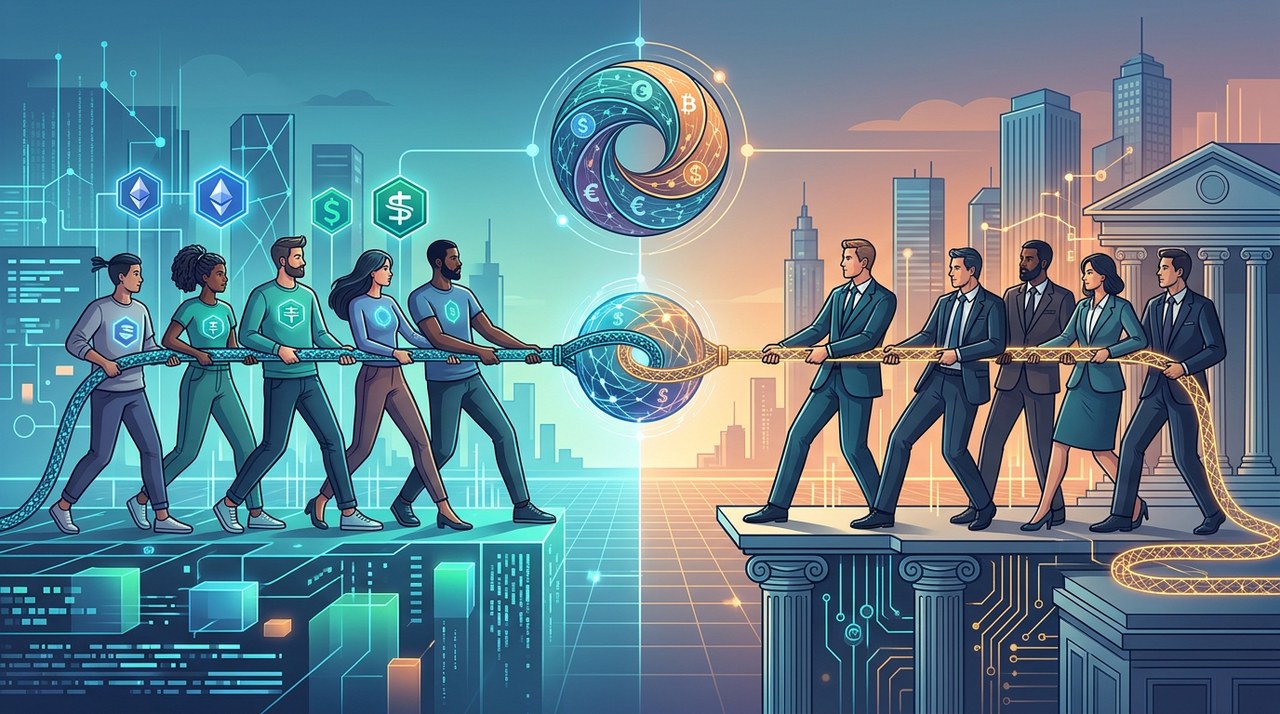
สงครามแย่งชิงพื้นที่ของเงินดิจิทัล
ลองจินตนาการถึงการส่งเงินไปอีกซีกโลกหนึ่งได้ง่ายเหมือนส่งอีเมล ในอดีต การโอนเงินผ่านธนาคารดั้งเดิมต้องใช้เวลานานหลายวัน แถมยังมีค่าธรรมเนียมแพง สเตเบิลคอยน์จึงก้าวเข้ามาเพื่อแก้ปัญหานี้
สเตเบิลคอยน์คือโทเคนดิจิทัลที่ถูกออกแบบมาให้มีมูลค่าอิงกับสกุลเงินประจำชาติ เช่น ดอลลาร์สหรัฐ โดยเสนอการโอนเงินที่รวดเร็วตลอด 24 ชั่วโมงบนเครือข่ายบล็อกเชน ด้วยความเร็วและความสะดวกนี้เอง สเตเบิลคอยน์จึงกลายมาเป็นกระดูกสันหลังของระบบนิเวศการเทรดคริปโตได้อย่างรวดเร็ว
อย่างไรก็ตาม เส้นแบ่งระหว่างธนาคารแบบเดิมกับคริปโตเริ่มพร่ามัวลง เมื่อธนาคารพาณิชย์รายใหญ่เริ่มสร้างเครือข่ายเงินดิจิทัลของตัวเอง คำถามใหญ่จึงเกิดขึ้นว่า สเตเบิลคอยน์จากภาคเอกชนจะยังคงนำหน้าอยู่ได้หรือไม่ เมื่อธนาคารใหญ่ไล่ตามทัน?
ใครคือผู้ตั้งคำถามนี้?
คำถามนี้ถูกหยิบยกขึ้นมาโดย Alessandro Hatami ผู้ก่อตั้งบริษัทที่ปรึกษาด้านฟินเทค Pacemakers และอดีตประธานเจ้าหน้าที่ฝ่ายปฏิบัติการ (COO) ด้านดิจิทัลแบงกิ้งของ Lloyds Banking Group
ด้วยประสบการณ์อันยาวนานในระดับผู้บริหารสูงสุดของธนาคารรายย่อย Hatami จึงมองข้อถกเถียงเรื่องคริปโตผ่านมุมมองภาคองค์กรที่เป็นจริง โดยเขาชี้ให้เห็นว่า ในขณะที่บริษัทคริปโตพยายามปรับตัวให้เหมือนสถาบันการเงินที่อยู่ภายใต้การกำกับดูแล ธนาคารเองก็กำลังนำเทคโนโลยีบล็อกเชนมาปรับใช้ไปพร้อมๆ กัน
เมื่อบริษัทคริปโตและธนาคารเริ่มเดินเข้าหากัน จึงสมเหตุสมผลที่จะถามว่า สเตเบิลคอยน์ยังมีจุดเด่นอะไรที่จะยั่งยืนในระยะยาว
ทำไมสเตเบิลคอยน์ถึงชนะในรอบแรก
การจะเข้าใจทิศทางของเงินดิจิทัล เราต้องย้อนดูว่าทำไมสเตเบิลคอยน์ถึงได้รับความนิยมตั้งแต่แรก ในยุคเริ่มต้น นักเทรดคริปโตต้องการสินทรัพย์ที่ปลอดภัยในช่วงที่ตลาดผันผวน โดยไม่ต้องแลกกลับเป็นเงินสด (Fiat) ทุกครั้ง
สเตเบิลคอยน์เข้ามาแก้หลายปัญหาที่ระบบธนาคารแบบดั้งเดิมเผชิญมานานหลายทศวรรษ:
- เปิดตลอดเวลา: เครือข่ายบล็อกเชนทำงานตลอด 24 ชั่วโมง 7 วันต่อสัปดาห์ ไม่เหมือนกับเวลาทำการของธนาคารแบบเดิม
- เข้าถึงได้ทั่วโลก: ใครก็ตามที่มีสัญญาณอินเทอร์เน็ตสามารถสร้างกระเป๋าเงินและรับดอลลาร์ดิจิทัลได้ โดยไม่จำเป็นต้องมีบัญชีธนาคารแบบดั้งเดิม
- เชื่อมต่อเทคโนโลยีอย่างไร้รอยต่อ: สเตเบิลคอยน์สามารถเชื่อมต่อกับสัญญาอัจฉริยะ (Smart Contracts) และแพลตฟอร์มการเงินแบบกระจายศูนย์ (DeFi) ได้ง่ายดาย
- ชำระเงินได้ทันที: การชำระเงินเสร็จสิ้นภายในไม่กี่นาทีหรือวินาที แทนที่จะต้องใช้เวลาหลายวันทำการ
ธนาคารดั้งเดิมกำลังไล่ตามอย่างไร
เป็นเวลานานที่ธนาคารดั้งเดิมทำเพียงเฝ้ามองวงการคริปโตอยู่ห่างๆ อย่างไรก็ตาม สถาบันการเงินไม่ได้หยุดนิ่งอีกต่อไป พวกเขากำลังเร่งอัปเกรดโครงสร้างพื้นฐานระบบการชำระเงินของตัวเองอย่างจริงจัง
1. เงินฝากธนาคารแบบโทเคน (Tokenized Bank Deposits)
แทนที่จะใช้สเตเบิลคอยน์ของตัวกลางรายอื่น สถาบันการเงินรายใหญ่กำลังทดสอบเงินฝากแบบโทเคน สิ่งนี้คือเงินฝากธนาคารปกติที่ถูกแปลงเป็นโทเคนดิจิทัลบนสมุดบัญชีแยกประเภท (Ledger) เงินฝากแบบโทเคนโอนได้ทันทีตลอด 24/7 โดยยังคงผูกกับระบบธนาคารพาณิชย์โดยตรง
2. สกุลเงินดิจิทัลที่ออกโดยธนาคารกลาง (CBDC)
รัฐบาลทั่วโลกกำลังศึกษาหรือทดสอบสกุลเงินดิจิทัลของธนาคารกลางอย่างเป็นทางการ CBDC เป็นรูปแบบดิจิทัลของเงินสดที่ออกโดยธนาคารกลางของประเทศโดยตรง จึงมีความปลอดภัยสูงและได้รับการหนุนหลังอย่างเป็นทางการ
3. สเตเบิลคอยน์ของธนาคารพาณิชย์
ธนาคารระดับโลกบางแห่งได้พัฒนาเครือข่ายการชำระเงินบนบล็อกเชนส่วนตัวสำหรับลูกค้าองค์กรแล้ว เครือข่ายเหล่านี้ช่วยให้สถาบันต่างๆ สามารถโอนเงินจำนวนมหาศาลได้ทันที โดยไม่ต้องพึ่งพาผู้ออกคริปโตที่ไม่ใช่ธนาคาร
สเตเบิลคอยน์จะยังคงมีข้อได้เปรียบอะไรที่ยั่งยืน?
หากธนาคารพาณิชย์สามารถให้บริการโอนเงินดิจิทัลได้ทันทีและมีประกันเงินฝากค้ำประกัน จุดเด่นอะไรที่ยังคงเหลืออยู่สำหรับผู้ออกสเตเบิลคอยน์ที่ไม่ใช่ธนาคาร? นักวิเคราะห์และผู้เชี่ยวชาญในอุตสาหกรรมมองเห็นพื้นที่สำคัญบางประการที่สเตเบิลคอยน์ภาคเอกชนอาจยังคงรักษาเปรียบไว้ได้
ประการแรก ความเปิดกว้างยังคงเป็นปัจจัยหลัก เครือข่ายการชำระเงินที่ออกโดยธนาคารส่วนใหญ่มักทำงานในระบบปิด (Walled Gardens) หมายความว่ามีเพียงลูกค้าองค์กรที่ได้รับอนุมัติเท่านั้นที่เข้าถึงได้ ในทางกลับกัน สเตเบิลคอยน์ยอดนิยมทำงานบนบล็อกเชนสาธารณะอย่าง EthereumETH-5.74% และ SolanaSOL-6.20% ซึ่งทุกคนทั่วโลกสามารถเข้าถึงได้
ประการที่สอง สเตเบิลคอยน์ถูกถักทอเข้ากับระบบการเงินแบบกระจายศูนย์อย่างลึกซึ้ง โปรโตคอลอัตโนมัติ แพลตฟอร์มสร้างผลตอบแทน และศูนย์ซื้อขายแบบกระจายศูนย์ ล้วนต้องพึ่งพาสเตเบิลคอยน์ที่ไม่ต้องขออนุญาตในการทำงานอย่างราบรื่น
ฉากทัศน์ที่อาจเกิดขึ้นในอนาคต
การคาดการณ์อนาคตของเงินดิจิทัลมีหลายปัจจัยที่เกี่ยวข้อง ด้านล่างนี้คือ 3 แนวทางที่รูปแบบอุตสาหกรรมอาจพัฒนาไปในอีกไม่กี่ปีข้างหน้า
ฉากทัศน์ A: สเตเบิลคอยน์ครองความเป็นใหญ่บนบล็อกเชนเปิด
ภายใต้ข้อสันนิษฐานว่าการยอมรับบล็อกเชนสาธารณะยังคงเติบโตอย่างรวดเร็ว สเตเบิลคอยน์ภาคเอกชนอาจยังคงเป็นสื่อกลางหลักในการแลกเปลี่ยนสำหรับแอปพลิเคชันแบบกระจายศูนย์ อย่างไรก็ตาม หากรัฐบาลบังคับใช้กฎระเบียบที่เข้มงวดกับกระเป๋าเงินที่ไม่มีผู้ดูแล (Unhosted Wallets) การเติบโตของการชำระเงินระหว่างประเทศของรายย่อยก็อาจชะลอตัวลง
ฉากทัศน์ B: ธนาคารเข้าครอบครองการค้ากระแสหลัก
หากธนาคารพาณิชย์เปิดตัวเงินฝากแบบโทเคนที่ใช้งานง่าย ชำระเงินได้ทันที และมีระบบป้องกันการทุจริตของผู้บริโภคได้สำเร็จ ผู้บริโภคทั่วไปก็อาจจะชอบโซลูชันของธนาคารมากกว่า ในกรณีนี้ สเตเบิลคอยน์ที่ไม่ใช่ธนาคารอาจกลายเป็นเครื่องมือเฉพาะทางที่ใช้สำหรับการเทรดคริปโตเป็นหลัก
ฉากทัศน์ C: การอยู่ร่วมกันแบบผสมผสาน
โดยสมมติว่ากรอบกฎหมายมีความชัดเจนมากขึ้นทั่วโลก ผู้ออกสเตเบิลคอยน์ภาคเอกชนอาจร่วมมือกับธนาคารที่อยู่ภายใต้การกำกับดูแลโดยตรง สเตเบิลคอยน์สามารถทำหน้าที่เป็นสกุลเงินสะพานเชื่อมระหว่างประเทศแบบเปิด ในขณะที่โทเคนของธนาคารจะจัดการการชำระเงินระหว่างสถาบันภายในประเทศ
ความเข้าใจเรื่องความเสี่ยงและความเป็นจริง
แม้ว่านวัตกรรมการชำระเงินดิจิทัลจะมอบความสะดวกสบาย แต่ผู้ใช้ต้องคำนึงถึงความเสี่ยงที่เกี่ยวข้องกับสินทรัพย์ดิจิทัลประเภทต่างๆ อยู่เสมอ
สเตเบิลคอยน์ที่ไม่ใช่ธนาคารมีความเสี่ยงด้านสัญญาอัจฉริยะ (Smart Contract) ท้าทายด้านการปฏิบัติตามกฎระเบียบ และความเสี่ยงจากคู่สัญญา ขึ้นอยู่กับการจัดการเงินทุนสำรอง ในทางกลับกัน สกุลเงินดิจิทัลที่ออกโดยธนาคารอาจให้การคุ้มครองตามกฎหมายที่เข้มงวดกว่า แต่บ่อยครั้งก็ขาดความเป็นส่วนตัวและการเข้าถึงแบบเปิด
เมื่อโลกการเงินก้าวไปข้างหน้า เส้นแบ่งระหว่างเทคโนโลยีคริปโตกับระบบธนาคารดั้งเดิมจะลดลงเรื่อยๆ ไม่ว่าสเตเบิลคอยน์จะยังคงรักษาบทบาทหลักเอาไว้ได้ หรือวิวัฒนาการไปเป็นโครงสร้างพื้นฐานเฉพาะทาง การแข่งขันนี้กำลังปรับเปลี่ยนรูปแบบการเคลื่อนย้ายเงินทั่วโลกอย่างแข็งขัน
ผลงานในอดีตของสินทรัพย์ดิจิทัลหรือสถาบันการเงินใดๆ ไม่ใช่สิ่งรับประกันผลงานในอนาคต ผู้ใช้ควรรอบคอบและประเมินความเสี่ยงด้านการปฏิบัติงานรวมถึงพัฒนาการด้านกฎระเบียบอย่างระมัดระวังก่อนการถือครองหรือโอนสินทรัพย์ดิจิทัล
บทความล่าสุด
Proton Mail: ปกป้องสินทรัพย์คริปโตของคุณ เริ่มต้นได้ง่ายๆ ที่กล่องข้อความ
มาดูกันว่า Proton Mail ใช้ระบบเข้ารหัสแบบ End-to-End, อีเมลแฝง และระบบ PhishGuard ช่วยปกป้องบัญชีคริปโตของคุณให้ปลอดภัยจากแฮกเกอร์และการโจมตีแบบ Phishing ได้อย่างไร

เทียบตัวเลข Bitcoin vs วอลเล็ต Telegram: ข้อมูลเหล่านี้บอกอะไรเรากันแน่?
ข้อมูลล่าสุดเผยให้เห็นว่าจำนวนวอลเล็ต Bitcoin ลดลงเล็กน้อย ขณะที่วอลเล็ต Telegram พุ่งสูงขึ้น มาเจาะลึกความหมายที่แท้จริงของสถิติเหล่านี้สำหรับนักลงทุนกัน
|
Decrypt จับมือ Helius เพิ่มฟีเจอร์โอน Solana แบบเป็นลับ
Decrypt จับมือกับ Helius ผู้ให้บริการโครงสร้างพื้นฐานบน Solana นำเทคโนโลยี Solana Privacy Rings มาใช้ เพื่อเปิดให้โอนเงินแบบเป็นลับใน Decrypt Money Account ได้แล้ว
|