
ECB ยืนยัน ยูโรดิจิทัล ไม่ได้มาแทนที่ธนาคารพาณิชย์
ทำไม ECB ถึงให้ความสนใจกับยูโรดิจิทัล
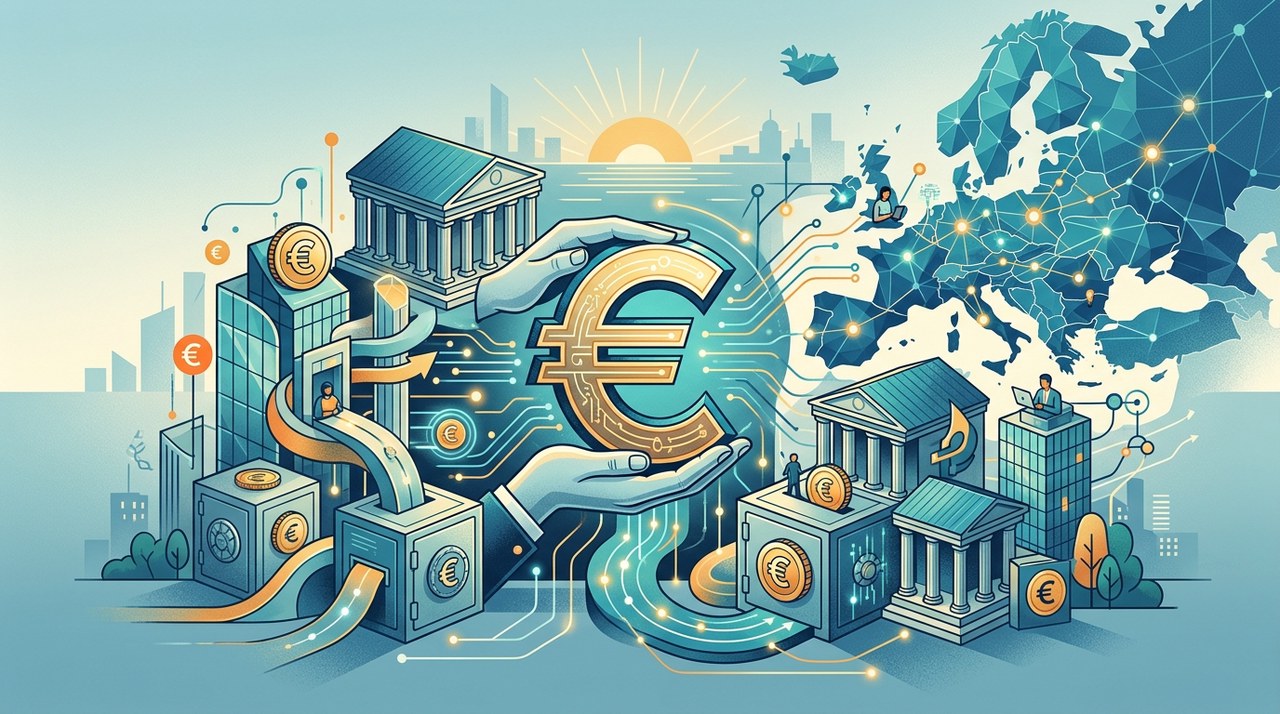
ธนาคารกลางยุโรป (ECB) กำลังซุ่มพัฒนาโครงการดิจิทัลครั้งใหญ่ ซึ่งอาจเปลี่ยนโฉมวิธีที่คนยุโรปใช้จ่ายเงินในอนาคต เมื่อไม่นานมานี้ กรรมการบริหารของ ECB ได้ออกมาคลายข้อสงสัยเกี่ยวกับดิจิทัลยูโรที่หลายคนกังวล โดยยืนยันให้ประชาชนและสถาบันการเงินสบายใจว่า เงินดิจิทัลของธนาคารกลาง (CBDC) นี้ ไม่ได้ถูกสร้างมาเพื่อแทนที่ธนาคารพาณิชย์ทั่วไปเลย แต่เป้าหมายหลักคือการปกป้องบทบาทของธนาคารเดิม ควบคู่ไปกับการเสริมความแข็งแกร่งให้โครงสร้างทางการเงินของยุโรป
ถ้าไม่มีระบบการชำระเงินดิจิทัลที่เป็นหนึ่งเดียวกัน ตลาดการเงินยุโรปก็เสี่ยงที่จะเกิดความกระจัดกระจาย ปัจจุบัน บริษัทย่อยด้านการชำระเงินของเอกชนและยักษ์ใหญ่เทคโนโลยีต่างชาติ ครองตลาดการชำระเงินข้ามแดนในยุโรปเป็นหลัก การมีตัวเลือกที่หนุนโดยธนาคารกลาง จึงช่วยให้ยุโรปสร้างระบบชำระเงินอิสระที่ราบรื่นและใช้ร่วมกันได้ทุกประเทศสมาชิก
การปกป้องบทบาทของธนาคารพาณิชย์
ความกังวลใหญ่ที่สุดของคนในวงการธนาคารพาณิชย์ คือกลัวว่ายูโรดิจิทัลอาจทำให้เกิดการแห่ถอนเงินหรือดึงเงินฝากไปจากธนาคาร เพราะถ้าประชาชนสามารถฝากเงินไว้กับธนาคารกลางได้โดยตรง ในช่วงที่เศรษฐกิจมีความไม่แน่นอน คนก็อาจย้ายเงินออมออกจากบัญชีธนาคารพาณิชย์ได้
ดิจิทัลยูโรที่อาจเกิดขึ้นนี้ จะไม่ได้เข้ามาแย่งหน้าที่ของธนาคาร แต่จะช่วยรับประกันว่า ธนาคารยังมีบทบาทสำคัญในระบบการเงินของสหภาพยุโรปต่อไป
กรรมการบริหาร ECB ย้ำว่า ธนาคารพาณิชย์จะยังคงเป็นตัวกลางที่สำคัญตามเดิม โดยตามแผนที่วางไว้ ธนาคารพาณิชย์จะเป็นผู้ดูแลเรื่องการเปิดบัญชีลูกค้า การให้บริการแอปพลิเคชัน การกระจายเงินดิจิทัล รวมถึงบริการทั่วไป นอกจากนี้ ECB ยังมีแผนกำหนดเพดานการถือครองดิจิทัลยูโรของแต่ละบุคคล เพื่อป้องกันไม่ให้เงินฝากรายย่อยไหลออกจากระบบธนาคารภาคเอกชนครั้งใหญ่
ดิจิทัลยูโรคืออะไร และทำงานอย่างไร?
เพื่อให้เห็นภาพว่าทำไมเรื่องนี้ถึงสำคัญ ลองมาทำความเข้าใจกันก่อนว่า จริงๆ แล้วดิจิทัลยูโรคืออะไร หากอธิบายแบบง่ายที่สุด ดิจิทัลยูโรก็คือเงินสดในรูปแบบอิเล็กทรอนิกส์นั่นเอง โดยจะออกโดย ECB โดยตรง ทำหน้าที่เป็นเงินสาธารณะที่ไร้ความเสี่ยง และทุกคนสามารถใช้งานได้
ปัจจุบัน เวลาเราใช้บัตรชำระเงินหรือโอนเงินผ่านธนาคาร เรากำลังใช้เงินของธนาคารพาณิชย์เอกชนอยู่ แต่เงินสาธารณะของธนาคารกลางจะไม่มีความเสี่ยงด้านการผิดชำระหนี้เลย เพราะมีธนาคารกลางคอยการันตีโดยตรง ลองมาเปรียบเทียบรูปแบบการชำระเงินดิจิทัลแต่ละประเภทกันดู:
- เงินสาธารณะของธนาคารกลาง: เงินสดดิจิทัลไร้ความเสี่ยง ที่ค้ำประกันโดยตรงโดยธนาคารกลางยุโรป
- เงินของธนาคารพาณิชย์: ยอดเงินอิเล็กทรอนิกส์ที่ฝากไว้ในบัญชีสถาบันการเงินเอกชน
- สเตเบิลคอยน์ของเอกชน: โทเค็นดิจิทัลที่ออกโดยบริษัทเอกชน และอิงมูลค่าไว้กับสกุลเงินตรา
- คริปโทเคอร์เรนซี: สินทรัพย์แบบกระจายศูนย์ ที่ทำงานโดยไม่ขึ้นตรงกับธนาคารกลาง
การป้องกันไม่ให้ตลาดการเงินในยุโรปกระจัดกระจาย
ทำไมยุโรปถึงต้องมีเงินดิจิทัลของธนาคารกลางในเมื่อมีระบบชำระเงินดิจิทัลอยู่แล้ว? เหตุผลหลักก็คือ การหลีกเลี่ยงความกระจัดกระจายทางการเงิน และการรักษาเอกราชทางการเงินเอาไว้
ในปัจจุบัน ยุโรปต้องพึ่งพาเครือข่ายบัตรเครดิตและบริการชำระเงินระหว่างประเทศที่ไม่ใช่ของยุโรปเป็นหลัก หากเกิดความตึงเครียดทางภูมิรัฐศาสตร์ หรือระบบภายนอกเกิดขัดข้อง ระบบชำระเงินภายในของยุโรปก็อาจได้รับผลกระทบรุนแรงได้
นอกจากนี้ แต่ละประเทศในยุโรปต่างก็มีระบบชำระเงินดิจิทัลของตัวเอง ซึ่งบางครั้งก็ไม่สามารถใช้งานข้ามแดนได้อย่างราบรื่น ดิจิทัลยูโรที่เป็นมาตรฐานเดียวกัน จึงเข้ามาเชื่อมต่อแพลตฟอร์มท้องถิ่นเหล่านี้ ทำให้ทุกคนในยูโรโซนเข้าถึงระบบชำระเงินที่น่าเชื่อถือและเป็นมาตรฐานเดียวกันได้
ดิจิทัลยูโร vs คริปโทเคอร์เรนซี และสเตเบิลคอยน์
เราจำเป็นต้องแยกแยะความแตกต่างระหว่างสกุลเงินดิจิทัลที่ออกโดยธนาคารกลาง (CBDC) อย่างดิจิทัลยูโร กับสินทรัพย์คริปโทเอกชนอย่าง BitcoinBTC+0.44% หรือสเตเบิลคอยน์ที่ออกโดยเอกชน
คริปโทเคอร์เรนซีมีลักษณะกระจายศูนย์และมีความผันผวนของราคาในตลาดสูง จึงอาจมีความเหมาะสมน้อยกว่าในการนำมาใช้เป็นสื่อกลางการแลกเปลี่ยนในชีวิตประจำวัน ผู้ลงทุนควรสังเกตว่า ผลการดำเนินงานในอดีตของสินทรัพย์ดิจิทัลมิได้เป็นสิ่งยืนยันถึงผลการดำเนินงานในอนาคต และตลาดคริปโทมีความเสี่ยงจากความผันผวนของราคา ในทางกลับกัน ดิจิทัลยูโรจะรักษามูลค่าคงที่ไว้แบบ 1:1 กับเงินสดยูโรเสมอ
ส่วนสเตเบิลคอยน์นั้น แม้จะพยายามลดความผันผวนของราคาด้วยการอิงมูลค่ากับสกุลเงินปกติ แต่ก็ยังมีความเสี่ยงจากผู้ออก การบริหารจัดการงบการเงิน และความไม่แน่นอนด้านกฎระเบียบ ขณะที่ดิจิทัลยูโรช่วยขจัดความเสี่ยงจากผู้ออกเอกชนเหล่านี้ออกไป เพราะได้รับการหนุนหลังโดยตรงจากธนาคารกลาง
เรื่องความเป็นส่วนตัวของผู้ใช้และการใช้งานจริง
เรื่องความเป็นส่วนตัวยังคงเป็นประเด็นที่ถูกพูดถึงอย่างมากในการพัฒนา CBDC นักปกป้องความเป็นส่วนตัวหลายคนกังวลว่า เงินดิจิทัลของธนาคารกลางอาจเปิดทางให้ภาครัฐเข้าถึงประวัติการทำธุรกรรมส่วนบุคคลได้
ECB ได้แก้ข้อกังวลนี้โดยตั้งใจรักษามารตรฐานความเป็นส่วนตัวในระดับสูง เจ้าหน้าที่ระบุว่า การทำธุรกรรมดิจิทัลยูโรแบบออฟไลน์อาจให้ความเป็นส่วนตัวสูงสำหรับการใช้จ่ายรายวันที่ไม่มาก ส่วนการโอนเงินออนไลน์จำนวนใหญ่ การคุ้มครองข้อมูลจะใช้มาตรฐานเดียวกับกฎระเบียบธนาคารในปัจจุบัน โดยไม่แชร์ข้อมูลการทำธุรกรรมให้เจ้าหน้าที่ธนาคารกลางทราบ
ผู้บริโภคก็น่าจะเข้าถึงดิจิทัลยูโรได้ผ่านแอปพลิเคชันธนาคารออนไลน์เดิมที่ใช้อยู่ หรือผ่านกระเป๋าเงินดิจิทัลทั่วไป ซึ่งทำให้ใช้งานได้อย่างสะดวกสบาย
ก้าวต่อไปในกำหนดการของดิจิทัลยูโร
ECB ได้สรุปเฟสการศึกษาค้นคว้าช่วง 2 ปีแรกเสร็จสิ้นไปเมื่อปลายปี 2023 และได้เข้าสู่เฟสการเตรียมความพร้อมแล้ว ซึ่งเฟสนี้จะเน้นไปที่การร่างกฎเกณฑ์ การคัดเลือกผู้ให้บริการโครงสร้างพื้นฐานเทคโนโลยี และการทดลองระบบทางเทคนิค
อย่างไรก็ตาม การออกใช้ดิจิทัลยูโรในท้ายที่สุด ยังต้องได้รับการอนุมัติทางกฎหมายจากผู้ใช้อำนาจนิติบัญญัติของยุโรปด้วย โดยรัฐสภายุโรปและคณะรัฐมนตรีแห่งสหภาพยุโรป ต้องผ่านกฎหมายรองรับก่อน ถึงจะสามารถเปิดตัวอย่างเป็นทางการได้
ในขณะที่ภูมิทัศน์ทางการเงินของยุโรปกำลังปรับตัว การรักษาสมดุลระหว่างการพัฒนานวัตกรรมของธนาคารกลาง กับความมั่นคงของธนาคารเอกชน ยังคงเป็นเป้าหมายเชิงนโยบายที่สำคัญ และการยืนยันว่าธนาคารพาณิชย์จะยังคงรักษาบทบาทสำคัญไว้ ECB ก็หวังว่าจะสามารถสร้างระบบนิเวศทางการเงินที่ทันสมัยและเป็นหนึ่งเดียวกันให้แก่ยุโรปได้
บทความล่าสุด

 +2
คำมั่นสัญญาเรื่องอิหร่านของทรัมป์ช่วยให้ตลาดผ่อนคลาย ขณะที่ Bitcoin ยังยืนเหนือ $82K
ราคา Bitcoin เริ่มทรงตัวใกล้ระดับ $82,600 หลังถ้อยแถลงทางการเมืองช่วยลดความกังวลเรื่องการทหาร ส่งผลให้แรงกดดันในตลาดคริปโตและตลาดหุ้นผ่อนคลายลง
|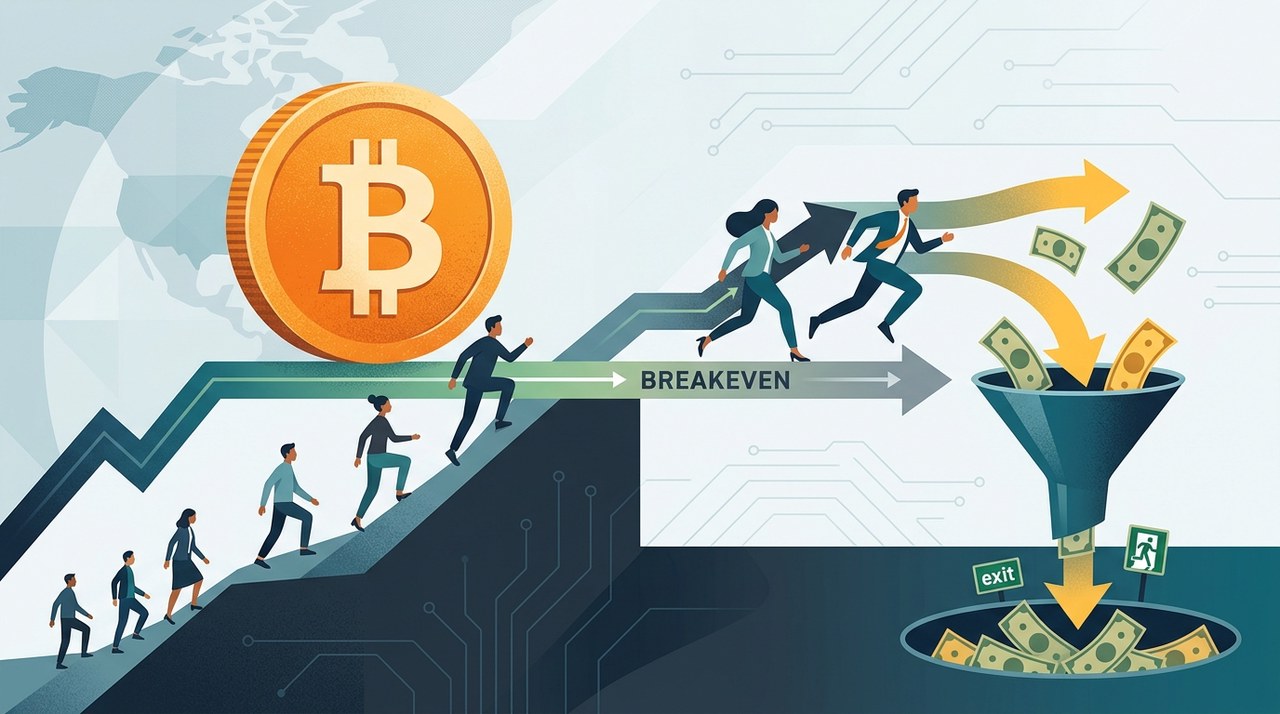
นักลงทุน Bitcoin ETF แห่ถอนเงิน $729M หลังราคาแตะจุดเท่าทุน
Spot Bitcoin ETF ในสหรัฐฯ เผชิญเงินทุนไหลออกสูงถึง 729 ล้านดอลลาร์ในเวลาเพียง 2 วัน หลังราคา Bitcoin พุ่งแตะต้นทุนเฉลี่ยของนักลงทุนที่ประมาณ 81,722 ดอลลาร์
|

ยอดล้างพอร์ตคริปโตพุ่งทะลุ 1 พันล้านดอลลาร์: หมายความอย่างไรต่อ Bitcoin
ในช่วง 24 ชั่วโมงที่ผ่านมา มีการล้างพอร์ตคริปโตไปมากกว่า 1 พันล้านดอลลาร์ มาดูกันว่าอะไรคือสาเหตุของการร่วงครั้งใหญ่นี้ และมีอะไรที่ต้องจับตาต่อสำหรับ Bitcoin
|