ธนาคาร DBS ลุยบริการ Stablecoin เจาะกลุ่มลูกค้าองค์กร
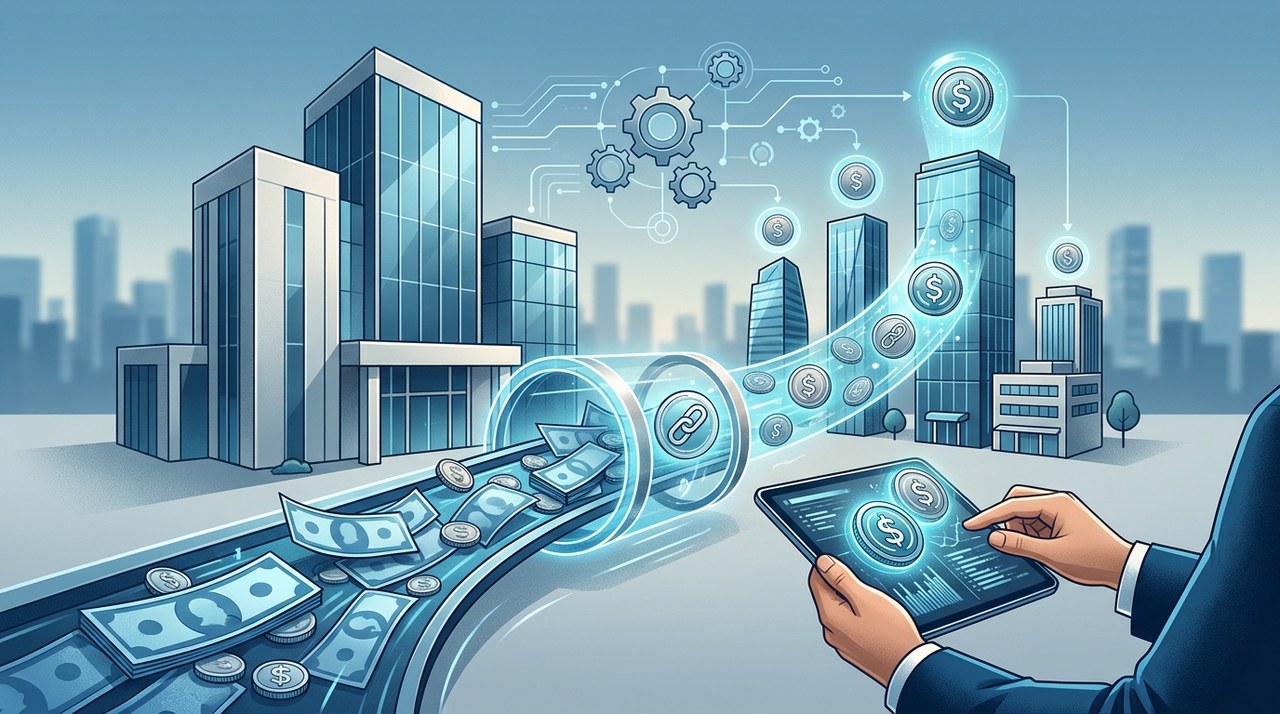
มิติใหม่แห่งวงการธนาคาร: DBS เดินหน้าสู่เส้นทางดิจิทัล
ลองนึกถึงภาพธนาคารพาณิชย์แบบดั้งเดิมที่ทำงานกันมาเป็นร้อยๆ ปีดูครับ เราเอาเงินไปฝากไว้กับสถาบันการเงินที่น่าเชื่อถือ ธนาคารจ่ายดอกเบี้ยเล็กๆ น้อยๆ ให้เรา แล้วก็นำเงินฝากกองนั้นไปปล่อยกู้ต่อให้ลูกค้ารายอื่น
แต่ตอนนี้ DBS Bank ธนาคารพาณิชย์ที่ใหญ่ที่สุดในสิงคโปร์ กำลังลองใช้แนวทางใหม่ๆ โดยการช่วยให้ลูกค้าองค์กรสามารถเปลี่ยนเงินฝากสดทั่วไปไปเป็นสเตเบิลคอยน์ดิจิทัลได้โดยตรง
มองเผินๆ การตัดสินใจนี้อาจดูน่าประหลาดใจ เพราะเมื่อลูกค้าองค์กรเปลี่ยนเงินสดเป็นสินทรัพย์โทเคน ธนาคารก็ต้องสูญเสียเงินฝากตรงนั้นออกจากงบการเงินไป แต่ DBS เชื่อว่าการรักษาความสัมพันธ์ระยะยาวกับลูกค้าองค์กรนั้น มีมูลค่ามากกว่าการถือยอดเงินฝากแบบเดิมๆ มากครับ
เจาะลึกตัวเลขทางการเงินในไตรมาสที่สาม
เมื่อไม่นานมานี้ DBS ได้รายงานผลการดำเนินงานที่ยอดเยี่ยมของฝ่ายบริการธุรกรรมองค์กร โดยในไตรมาสที่สาม ธนาคารกวาดรายได้ค่าธรรมเนียมธุรกรรมสูงเป็นประวัติการณ์ถึง 208 ล้านดอลลาร์
ความสำเร็จทางการเงินครั้งสำคัญนี้ แสดงให้เห็นว่าธุรกิจธนาคารสำหรับองค์กรกำลังเปลี่ยนไป สถาบันการเงินชั้นนำกำลังค้นพบโอกาสในการสร้างรายได้ใหม่ๆ ที่นอกเหนือไปจากส่วนต่างอัตราดอกเบี้ยและการปล่อยสินเชื่อแบบเดิม
- รายได้ค่าธรรมเนียมธุรกรรม Q3 ทำสถิติสูงสุดถึง 208 ล้านดอลลาร์ สำหรับฝ่ายบริการธุรกรรมของธนาคาร
- การเติบโตของรายได้ได้รับแรงหนุนจากความต้องการจัดการเงินสดดิจิทัลที่แข็งแกร่งของภาคองค์กร
- ความสนใจของภาคเอกชนในโซลูชันการชำระเงินบนบล็อกเชนยังคงเติบโตอย่างรวดเร็ว
ผลตอบแทนทางการเงินในอดีต หรือการเติบโตของรายได้ในอดีต มิได้เป็นสิ่งยืนยันถึงผลลัพธ์ทางการเงินในอนาคต
สเตเบิลคอยน์คืออะไร และทำงานอย่างไรในภาคองค์กร?
ถ้าคุณเพิ่งเข้ามาในโลกคริปโต การทำความเข้าใจเรื่องสเตเบิลคอยน์นั้นง่ายมากครับ ลองจินตนาการว่าเอาเงินสดไปแลกเป็นโทเคนดิจิทัลที่มี อัตราส่วนมูลค่า 1:1 กับเงินฟิอัตของรัฐบาลอย่างดอลลาร์สหรัฐ หรือดอลลาร์สิงคโปร์
การโอนเงินผ่านระบบสายเคเบิลแบบดั้งเดิมระหว่างธุรกิจข้ามชาติ มักใช้เวลาดำเนินการหลายวัน แถมยังมีค่าธรรมเนียมตัวกลางที่สูง มีเวลาปิดทำการ และต้องผ่านสำนักหักบัญชีที่ซับซ้อน
สเตเบิลคอยน์เข้ามาช่วยให้การชำระเงินระหว่างประเทศราบรื่นขึ้น โดยรันบนระบบบล็อกเชนสมัยใหม่ การทำธุรกรรมจึงเสร็จสิ้นเกือบจะทันทีตลอด 24 ชั่วโมง 7 วันทำการ แถมยังมีค่าใช้จ่ายในการบริหารจัดการโดยรวมที่ต่ำกว่า
จากเงินสดธรรมดาสู่โทเคนดิจิทัล: ขั้นตอนการทำงานเป็นอย่างไร
ในการใช้งานจริง ลูกค้าองค์กรนำโมเดลการทำธุรกรรมนี้ไปใช้อย่างไร? กระบวนการทำงานถูกออกแบบมาให้ราบรื่นไร้รอยต่อ สำหรับการค้าขายระดับโลกและการจัดการห่วงโซ่อุปทาน
เริ่มจาก องค์กรจะฝากเงินสกุลปกติเข้าบัญชีธุรกิจที่ DBS จากนั้นธนาคารจะช่วยอำนวยความสะดวกในการสร้างหรือแปลงเงินฝากให้เป็นสเตเบิลคอยน์ หรือหน่วยเงินดิจิทัลที่ถูกต้องตามกฎหมายและระเบียบข้อบังคับ
เมื่อแปลงสภาพแล้ว ลูกค้าองค์กรก็สามารถโอนโทเคนดิจิทัลเหล่านี้ไปยังซัพพลายเออร์ ผู้รับเหมา หรือสาขารอบโลกได้ทันที โดยไม่ต้องรอรอบการหักบัญชีแบบเดิม
ทำไม DBS ถึงยอมสละเงินฝากแบบดั้งเดิมของลูกค้า?
ทำไมธนาคารพาณิชย์ยักษ์ใหญ่ถึงสนับสนุนให้ลูกค้าถอนเงินสดออกจากบัญชีเงินฝากแบบเดิมๆ? คำตอบอยู่ที่เรื่องค่าธรรมเนียมการทำธุรกรรมและการรักษาฐานลูกค้าองค์กรครับ
หากธนาคารแบบเดิมปฏิเสธที่จะเสนอโซลูชันเงินดิจิทัลที่เขียนโปรแกรมได้ ลูกค้าองค์กรก็พร้อมจะย้ายไปใช้แพลตฟอร์มฟินเทคหรือสตาร์ทอัปสายคริปโตแทน ดังนั้นการสร้างเครื่องมือเหล่านี้ขึ้นมาเอง ทำให้ DBS ยังคงเป็นผู้ให้บริการทางการเงินหลักต่อไป
การช่วยให้ลูกค้าองค์กรเปลี่ยนเงินฝากเป็นโทเคนดิจิทัลที่นำไปใช้จ่ายได้ ช่วยให้ DBS รักษาความสัมพันธ์หลักกับลูกค้าไว้ได้ พร้อมๆ กับการสร้างรายได้ค่าธรรมเนียมที่สม่ำเสมอจากการบริหารจัดการธุรกรรมดิจิทัล
แม้เงินฝากหลักจะหลุดออกจากงบการเงินแบบเดิมไป แต่ DBS ก็ยังได้รายได้ค่าธรรมเนียมจากการรับฝากสินทรัพย์ดิจิทัล การแปลงอัตราแลกเปลี่ยน การสร้างโทเคน และการบริหารสภาพคล่องอยู่ดี
สภาพแวดล้อมด้านกฎหมายที่เปิดกว้างของสิงคโปร์
สิงคโปร์ได้สถาปนาตัวเองเป็นหนึ่งในศูนย์กลางสินทรัพย์ดิจิทัลที่มีระเบียบเรียบร้อยที่สุดในโลก โดยมีธนาคารกลางสิงคโปร์ (MAS) คอยออกแนวทางการกำกับดูแลที่ชัดเจนสำหรับผู้ออกสเตเบิลคอยน์และผู้ให้บริการชำระเงินดิจิทัล
กฎระเบียบเหล่านี้กำหนดให้ต้องมีสินทรัพย์สำรองหนุนหลังอย่างเคร่งครัด มีกลไกการไถ่ถอนที่ผ่านการตรวจสอบ และมีข้อกำหนดเรื่องทุนสำรอง ซึ่งความชัดเจนระดับสถาบันนี้ ช่วยให้ธนาคารใหญ่อย่าง DBS มีกรอบการทำงานที่จำเป็นในการสร้างตัวเลือกการชำระเงินแบบโทเคน
ในขณะที่ผู้กำกับดูแลด้านการเงินทั่วโลกกำลังสำรวจสกุลเงินดิจิทัลที่ออกโดยธนาคารกลาง (CBDC) และเงินฝากธนาคารพาณิชย์ในรูปแบบโทเคน สถาบันการเงินในสิงคโปร์ก็ได้เริ่มเก็บเกี่ยวประสบการณ์จริงในสนามก่อนใคร
ความเข้าใจเกี่ยวกับความเสี่ยงและปัจจัยทางตลาดที่อาจเกิดขึ้น
แม้ว่าเงินฝากในรูปแบบโทเคนจะช่วยเพิ่มความเร็วและประสิทธิภาพ แต่การทำธุรกรรมสินทรัพย์ดิจิทัลก็ยังมีความเสี่ยงด้านการปฏิบัติการและปัจจัยทางเทคโนโลยี ที่องค์กรจำเป็นต้องบริหารจัดการอย่างระมัดระวัง
ความปลอดภัยของสมาร์ตคอนแทร็กต์ การพร้อมใช้งานของเครือข่าย และการอัปเดตข้อบังคับในแต่ละประเทศ ต่างต้องการการเฝ้าระวังอย่างต่อเนื่อง สินทรัพย์ดิจิทัลยังคงอยู่ภายใต้ข้อกำหนดด้านการกำกับดูแลที่เปลี่ยนแปลงตลอดเวลาข้ามพรมแดน
ธุรกิจที่พิจารณาใช้การบริหารสภาพคล่องแบบโทเคน ควรประเมินการตรวจสอบสมาร์ตคอนแทร็กต์ การปฏิบัติตามกฎหมาย และความเสถียรของเครือข่าย ก่อนที่จะนำเงินทุนดำเนินงานจำนวนมากมาใช้
กลยุทธ์นี้มีความหมายอย่างไรต่ออนาคตของวงการธนาคาร
เส้นแบ่งระหว่างเครือข่ายการเงินแบบดั้งเดิมกับโซลูชันดิจิทัลบนบล็อกเชนกำลังเลือนหายไปอย่างรวดเร็ว วงการธนาคารยุคใหม่กำลังวิวัฒนาการไปไกลกว่าแค่การเก็บยอดเงินสดของลูกค้าไว้ในบัญชีนิ่งๆ
ธนาคารกำลังแปลงร่างกลายเป็นแพลตฟอร์มให้บริการเทคโนโลยี การเปิดรับระบบโทเคนและการทำธุรกรรมด้วยสเตเบิลคอยน์ของ DBS แสดงให้เห็นว่าสถาบันการเงินแบบดั้งเดิมสามารถปรับรูปแบบธุรกิจ เพื่อรองรับการการค้าระบบอินเทอร์เน็ตยุคใหม่ได้อย่างไร
เมื่อโครงสร้างพื้นฐานบล็อกเชนสำหรับองค์กรเติบโตเต็มที่ เป้าหมายหลักของธนาคารเพื่อองค์กรกำลังย้ายไปสู่การให้บริการเวิร์กโฟลว์ทางการเงินที่รวดเร็ว เขียนโปรแกรมจัดการได้ และมีความปลอดภัยตลอด 24 ชั่วโมง
บทความล่าสุด


ธุรกรรม Shibarium ลดสวนทางผู้ถือ SHIB ทะลุ 1.7 ล้านราย
ธุรกรรมรายวันบน Shibarium ร่วงลงต่ำกว่า 1,000 รายการในเดือนพฤศจิกายน 2026 แม้ว่าจำนวนผู้ถือเหรียญ Shiba Inu ทั้งหมดจะพุ่งแตะระดับสูงสุดเป็นประวัติการณ์ก็ตาม
|
ผู้บริหาร Wintermute ชี้ วงการคริปโตต้องผ่าตัดกลยุทธ์การเมืองในวอชิงตันใหม่
Ron Hammond หัวหน้านโยบายของ Wintermute เรียกร้องให้ปรับกลยุทธ์การผลักดันนโยบายคริปโตใหม่ หลังเจอแรงต้านสะสมจากฝั่งการเงินดั้งเดิมในวอชิงตัน


Bitcoin ร่วงแตะจุดต่ำสุดในรอบ 4 เดือนครึ่ง หลัง ETF เจอแรงขายเงินไหลออกต่อเนื่อง
Bitcoin ดิ่งลงไปแตะ $61,225 ซึ่งเป็นจุดต่ำสุดในรอบ 4 เดือนครึ่ง หลังกองทุน Spot ETF เจอกระแสเงินไหลออกอย่างหนัก แถมกราฟยังไม่ทำจุดสูงสุดใหม่ติดต่อกันนาน 16 วัน
|