


สินเชื่อ Bitcoin เทรนด์ใหม่มาแรง: กู้เงินสดจ่ายค่าเทอม หมุนเงินธุรกิจ และใช้ชีวิตประจำวัน
ก้าวข้ามการเทรด: สินเชื่อ Bitcoin กำลังเข้าสู่กระแสหลัก
ลองจินตนาการว่าคุณเป็นเจ้าของสินทรัพย์มีมูลค่า อย่างบ้านหรือภาพวาดหายาก ถ้าวันหนึ่งต้องใช้เงินด่วนเพื่อจ่ายค่ารักษาพยาบาลหรือค่าเทอมลูก คุณคงไม่อยากรีบขายบ้านทิ้งทันที แต่คงเลือกวิธีเอาบ้านไปจำนองกู้เงินมามากกว่า ซึ่งกลยุทธ์ทางการเงินแบบนี้แหละครับ ที่กำลังได้รับความนิยมอย่างมากในโลกสินทรัพย์ดิจิทัล
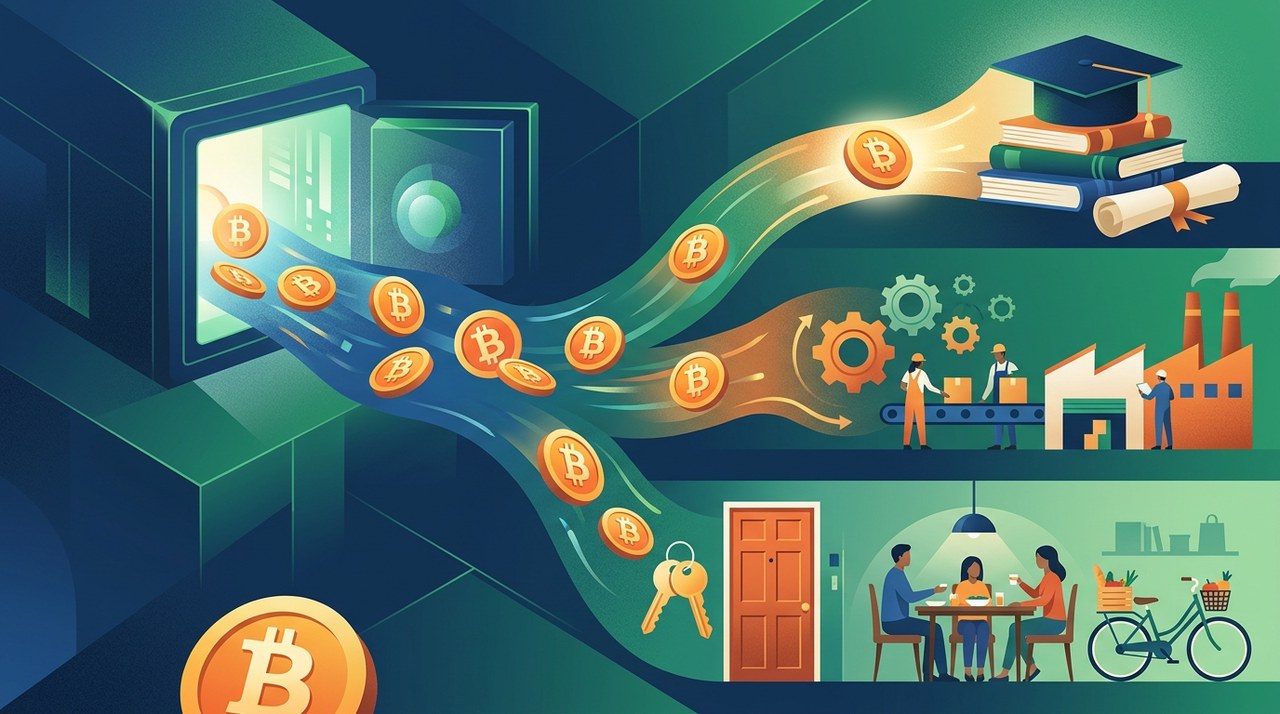
เมื่อวันที่ 8 ตุลาคม 2026 ผู้ให้บริการกู้ยืมคริปโตรายใหญ่เปิดเผยว่า พฤติกรรมการกู้ยืมของผู้ถือสินทรัพย์ดิจิทัลกำลังเปลี่ยนไปอย่างสิ้นเชิง แทนที่จะกู้ไปเทรดความเสี่ยงสูงเพื่อทำกำไรเร็วๆ คนเริ่มนำ Bitcoin (BTCBTC-0.19%) มาใช้เป็นหลักประกัน เพื่อกู้เงินไปใช้จ่ายในชีวิตจริงมากขึ้น มีตั้งแต่การจ่ายค่าเทอมลูก หมุนเวียนในธุรกิจ ไปจนถึงการสำรองเงินในช่วงธุรกิจชะลอตัว หรือซื้อของชิ้นใหญ่ในชีวิต
ในช่วงที่มีรายงานนี้ Bitcoin มีราคาซื้อขายอยู่ที่ราวๆ $83,207.05 แม้ว่าการกู้ยืมจะช่วยให้ผู้ถือเหรียญนำเงินสดออกมาใช้ได้โดยไม่ต้องขายคริปโต แต่สินทรัพย์ดิจิทัลยังคงมีความผันผวน หากราคาสินทรัพย์ปรับตัวลดลงอย่างมากในช่วงอายุสัญญา ผู้กู้ต้องเผชิญกับความเสี่ยงเฉพาะ เช่น การถูกเรียกหลักประกันเพิ่ม (Margin Call) หรือถูกบังคับขายสินทรัพย์ (Liquidation)
ค่าใช้จ่ายในชีวิตจริง: ค่าเทอม สภาพคล่อง และช่วงเวลาสำคัญของชีวิต
Hunter Albright ประธานเจ้าหน้าที่ฝ่ายรายได้ (CRO) ของ SALT Lending อธิบายว่า จากการพูดคุยกับลูกค้าและข้อมูลการทำรายการภายใน ต่างชี้ไปในทางเดียวกันว่า คนทั่วไปเริ่มใช้สินเชื่อคริปโตเพื่อจัดการค่าใช้จ่ายในชีวิตประจำวันมากขึ้นเรื่อยๆ
"สิ่งที่ผมเห็น ทั้งจากการพูดคุยและจากข้อมูลตัวเลขคือ คนเริ่มกู้เงินโดยใช้ Bitcoin เป็นหลักประกันเพื่อใช้จ่ายในชีวิตจริงกันมากขึ้น ตั้งแต่ค่าใช้จ่ายฉุกเฉิน การตัดสินใจครั้งใหญ่ในชีวิตอย่างการจ่ายค่าเทอม หรือทริปท่องเที่ยวครั้งหนึ่งในชีวิต และเรายังเห็นคนนำไปใช้เพิ่มสภาพคล่องในชีวิตประจำวันด้วยครับ" Hunter Albright ประธานเจ้าหน้าที่ฝ่ายรายได้ของ SALT Lending กล่าว
การเปลี่ยนแปลงนี้ถือเป็นหมุดหมายสำคัญของโลกการเงินทางเลือก เพราะยุคแรกๆ ของคริปโต การกู้ยืมมักจะใช้โดยสายเทรดเพื่อเพิ่มเลเวอเรจแทบจะร้อยเปอร์เซ็นต์ แต่ปัจจุบัน Bitcoin กำลังทำหน้าที่ใกล้เคียงกับสินเชื่อธนาคารแบบดั้งเดิมมากขึ้นเรื่อยๆ ทำให้สินทรัพย์ดิจิทัลตอบโจทย์การใช้งานของคนทั่วไปได้อย่างแท้จริง
ใครบ้างที่กู้ และกู้ไปทำไม?
SALT Lending เริ่มให้บริการกู้ยืมโดยใช้ Bitcoin เป็นหลักประกันมาตั้งแต่ปี 2016 ในช่วงแรก ลูกค้าหลักของแพลตฟอร์มคือกลุ่มนักขุด Bitcoin ที่รันฮาร์ดแวร์คอมพิวเตอร์เพื่อดูแลระบบบล็อกเชนและรับรางวัลเป็น BTC แต่เมื่อเวลาผ่านไป กลุ่มผู้ใช้งานก็ขยายกว้างขึ้นอย่างมาก
ปัจจุบัน SALT ทำงานร่วมกับผู้กู้ระดับสถาบันและลูกค้ารายย่อย รวมถึงกลุ่ม Gen X และ BabyBABY-0.29% Boomers ที่ถือ Bitcoin และต้องการคำแนะนำที่ชัดเจนในขั้นตอนการขอสินเชื่อ
ด้าน Ledn ผู้ให้บริการกู้ยืมรายใหญ่อีกแห่ง ก็เห็นเทรนด์การใช้งานที่คล้ายกันนับตั้งแต่เปิดตัวในปี 2018 จนถึงปัจจุบัน Ledn ปล่อยสินเชื่อไปแล้วกว่า 1.1 หมื่นล้านดอลลาร์ และคาดการณ์ว่ายอดปล่อยสินเชื่อสะสมอาจขยายตัวสู่ระดับ 1 ล้านล้านดอลลาร์ได้เมื่อการกู้ยืมเพื่อวัตถุประสงค์อื่นนอกเหนือจากการเทรดกลายเป็นเรื่องปกติ
ข้อตกลงและเงื่อนไขเกี่ยวกับผลการดำเนินงานในอดีต: ผลตอบแทนในอดีตของสินทรัพย์ดิจิทัล หรือผลงานในอดีตของแพลตฟอร์มการกู้ยืม ไม่ได้เป็นสิ่งยืนยันถึงผลตอบแทนหรือผลลัพธ์ในอนาคต นักลงทุนสามารถตรวจสอบข้อมูลตลาดแบบเรียลไทม์ได้โดยตรงที่ bitkub.com/th/market/BTC
นักลงทุนสถาบัน vs ผู้กู้ทั่วไป
Adam Reeds ผู้ร่วมก่อตั้งและ CEO ของ Ledn ชี้ให้เห็นถึงความหลากหลายของผู้กู้ในแต่ละกลุ่มลูกค้า
"ผู้กู้ของเรามีตั้งแต่ นักลงทุนดั้งเดิมที่ต้องการต่อยอดจาก Bitcoin ที่ถืออยู่ ไปจนถึงผู้ประกอบการที่ต้องการเงินทุนหมุนเวียน และกลุ่มนักลงทุนสถาบัน" Adam Reeds ผู้ร่วมก่อตั้งและ CEO ของ Ledn กล่าว
Reeds ระบุว่า ลูกค้ากลุ่มบริหารความมั่งคั่งส่วนบุคคล (Private Wealth) ของ Ledn มักกู้เงินจำนวนมากเพื่อวางแผนการเงินครั้งใหญ่ เช่น การทำธุรกรรมอสังหาริมทรัพย์เพื่อการพาณิชย์ การขยายธุรกิจ หรือเป็นค่าเล่าเรียนระดับสูงของลูกๆ ในทางกลับกัน ผู้กู้รายย่อยมักจะกู้เงินจำนวนน้อยกว่าเพื่อจัดการสภาพคล่องระยะสั้น เช่น ปกปิดค่าใช้จ่ายในช่วงที่รายได้หลักชะลอตัวลงชั่วคราว
กลยุทธ์: ถือ Bitcoin ไว้ แถมได้เงินสดมาใช้
ทำไมถึงเลือกกู้เงินโดยใช้ Bitcoin เป็นหลักประกัน แทนที่จะขายเหรียญบางส่วนออกไป? คำตอบสำคัญคือ การรักษาโอกาสเติบโตไปกับราคาเหรียญในระยะยาว ขณะเดียวกันก็ยังได้เงินสดมาเพิ่มสภาพคล่อง
เมื่อนักลงทุนขาย Bitcoin เพื่อเอาเงินสด พวกเขาจะสูญเสียสิทธิในการถือครองทันที และอาจต้องเสียภาษีจากกำไรส่วนต่าง (Capital Gains Tax) แต่การนำ BTC มาวางเป็นหลักประกัน จะช่วยให้ผู้กู้ได้รับเงินสดไปใช้ โดยที่ยังคงเป็นเจ้าของสินทรัพย์ดิจิทัลนั้นอยู่
Albright เสริมว่า ปรัชญาหลักของ SALT ไม่เคยเปลี่ยนเลยนับตั้งแต่วันแรก: "เราเชื่อว่าผู้คนไม่ควรต้องขายสินทรัพย์ที่มีค่าที่สุดของตนเอง เพียงเพื่อดึงมูลค่าของมันออกมาใช้"
Reeds ก็เห็นด้วยกับแนวคิดนี้ พร้อมอธิบายว่าทำไมลูกค้าถึงมักจะต่ออายุสัญญาแทนที่จะขายหลักประกันมาใช้คืนเงินกู้
"ผู้คนกู้เงินโดยใช้ Bitcoin เพราะเชื่อว่าในอนาคตมันจะมีมูลค่าสูงขึ้น และต้องการมั่นใจว่าจะได้รับเหรียญคืน ลูกค้าส่วนใหญ่เลือกต่ออายุสัญญา เพราะแนวคิดหลักของการกู้ยืมประเภทนี้ คือการไม่ต้องขาย Bitcoin และยังคงถือครองสถานะนั้นไว้" Reeds อธิบาย
อย่างไรก็ตาม การกู้ยืมโดยใช้สินทรัพย์ที่มีความผันผวนสูงย่อมมีความเสี่ยงตามสถานการณ์ที่ต้องระวัง หากราคาตลาดของ Bitcoin ลดลงในช่วงอายุสัญญา มูลค่าของหลักประกันที่ค้ำประกันไว้จะลดลงตาม และหากตกลงมาต่ำกว่าอัตราส่วนสินเชื่อต่อมูลค่าหลักประกัน (LTV) ที่กำหนด ผู้กู้จะต้องนำหลักประกันมาวางเพิ่ม หรือชำระคืนเงินกู้บางส่วนเพื่อป้องกันไม่ให้สินทรัพย์ถูกบังคับขาย (Liquidation)
Albright กล่าวเสริมว่า การขอสินเชื่อโดยใช้สินทรัพย์หลักเป็นหลักประกัน เป็นกลยุทธ์ทางการเงินที่มหาเศรษฐีและบริษัทใหญ่ๆ ใช้กันมานานหลายศตวรรษแล้ว ปัจจุบันการกู้ยืมด้วยคริปโตกำลังกระจายกลยุทธ์นี้ให้ทุกคนเข้าถึงได้กว้างขึ้น โดยพิจารณาจากสินทรัพย์ที่พวกเขาถือครอง
มุ่งสู่ดอกเบี้ยคงที่และเงื่อนไขที่คาดเดาได้
การที่สินเชื่อคริปโตจะสอดรับกับพฤติกรรมการเงินกระแสหลักได้ ความคาดเดาได้คือสิ่งสำคัญที่สุด แต่เดิม การกู้ยืมคริปโตมักพึ่งพาอัตราดอกเบี้ยแบบปรับเปลี่ยนได้ (Variable Rate) ซึ่งผันผวนบ่อยตามสภาวะตลาด ทำให้ผู้กู้ทั่วไปวางแผนระยะยาวได้ยาก
เพื่อแก้ปัญหานี้ ผู้ให้บริการสินเชื่อจึงเร่งพัฒนาผลิตภัณฑ์ดอกเบี้ยคงที่ (Fixed Rate) โดย SALT ตั้งเป้าจะทำให้สินเชื่อคริปโตมีลักษณะคล้ายกับการจำนองบ้านดั้งเดิม เพื่อให้มีโครงสร้างการชำระคืนที่คาดเดาได้ในระยะยาว
"เป้าหมายสูงสุดของเราคือ การทำให้ผลิตภัณฑ์สินเชื่อทำงานคล้ายกับการจำนองบ้าน ที่ผู้กู้สามารถกู้เงินด้วยอัตราดอกเบี้ยคงที่ในระยะยาว และคาดการณ์ต้นทุนการกู้ยืมได้แม่นยำยิ่งขึ้น แม้ว่า Bitcoin จะยังคงมีความผันผวนก็ตาม" Albright กล่าว
แพลตฟอร์มยักษ์ใหญ่ในอุตสาหกรรมเริ่มปรับใช้แนวทางนี้แล้ว โดยเมื่อวันที่ 22 กันยายน 2026 Coinbase ได้บูรณาการการกู้ยืม Bitcoin อัตราดอกเบี้ยคงที่เข้ากับแอปพลิเคชันรายย่อย ผ่านโปรโตคอล Midnight ของ MorphoMORPHO+1.51% ซึ่งช่วยให้ผู้ใช้ล็อก BTC เพื่อกู้ USD Coin (USDCUSDC-0.33%) โดยมีอัตราดอกเบี้ยคงที่และกำหนดวันชำระคืนที่ตกลงกันไว้ตั้งแต่แรก
บริการดอกเบี้ยคงที่ใหม่นี้เข้ามาเสริมตัวเลือกรวมแบบดอกเบี้ยลอยตัวเดิมของ Coinbase บน Morpho ซึ่งดูแลสินเชื่อคงค้างมากกว่า 1.4 พันล้านดอลลาร์ โดยมีหลักประกันรองรับราว 3 พันล้านดอลลาร์ แม้ว่าข้อตกลงดอกเบี้ยคงที่ของ Coinbase ในปัจจุบันจะมีระยะเวลาสั้น แต่ SALT กำลังมุ่งพัฒนาตัวเลือกที่ออกแบบมาเพื่อระยะยาวกว่ามาก
ขยายโอกาสเกินกว่า Bitcoin สู่ทองคำและสินทรัพย์จับต้องได้
เมื่อมองไปข้างหน้า ผู้ให้บริการสินเชื่อคาดว่าโมเดลหลักประกันนี้จะขยายเกินกว่าสกุลเงินดิจิทัล ไปสู่สินทรัพย์จับต้องได้ (Hard Assets) โดยเฉพาะอย่างยิ่ง 'ทองคำ'
Reeds ชี้ให้เห็นว่า แม้ทองคำจะเป็นกลุ่มสินทรัพย์ที่มีมูลค่าสูงถึง 20 ล้านล้านดอลลาร์ทั่วโลก แต่ในอดีต เจ้าของทองคำทั่วไปกลับมีตัวเลือกน้อยมากในการกู้เงินโดยใช้ทองคำค้ำประกันโดยไม่ต้องขายทิ้ง
"ก้าวต่อไปคือการปล่อยสินเชื่อโดยใช้สินทรัพย์จับต้องได้ในวงกว้างขึ้น ทองคำคือตัวอย่างถัดไปที่ชัดเจนที่สุด มันเป็นสินทรัพย์มูลค่ายี่สิบล้านล้านดอลลาร์ แต่การกู้เงินโดยใช้ทองคำค้ำประกันกลับเป็นสิทธิพิเศษของกลุ่มสถาบันเป็นส่วนใหญ่ สำหรับคนทั่วไป วิธีเดียวที่จะเปลี่ยนทองคำเป็นเงินสดคือการขายมันออกไป" Reeds ระบุ
เมื่อเครื่องมือการเงินสมัยใหม่เชื่อมโยงตลาดกายภาพและดิจิทัลเข้าด้วยกัน มุมมองของนักลงทุนก็กำลังเปลี่ยนไป "ลูกค้าของเราเริ่มคิดในมุมของการถือครองสินทรัพย์จับต้องได้ในระยะยาวมากขึ้น แล้วเลือกที่จะกู้เงินโดยใช้มันค้ำประกัน แทนที่จะขายมันทิ้ง" Reeds กล่าวเสริม
ไฮไลต์สำคัญในตลาดคริปโต
นอกจากพัฒนาการด้านสินเชื่อคริปโตแล้ว ยังมีเหตุการณ์สำคัญอีกหลายอย่างที่กำลังขับเคลื่อนระบบนิเวศคริปโตเคอร์เรนซีโดยรวม:
- การเคลื่อนไหวของราคา Bitcoin: ราคา Bitcoin ร่วงลงชั่วคราวต่ำกว่า $83,000 หลังราคาน้ำมันพุ่งสูงขึ้นจากรายงานข่าวเกี่ยวกับแผนการโจมตีทางทหารที่อาจเกิดขึ้นกับอิหร่าน
- การทดสอบอัปเกรดเครือข่าย EthereumETH-1.95%: การทดสอบ 'Glamsterdam' ของ Ethereum บรรลุความเร็วในการประมวลผลใกล้เคียง 200 ล้าน gas ต่อบล็อก หลังจากการอัปเกรดแพลตฟอร์ม นับเป็นความก้าวหน้าในการขยายขนาดของบล็อกเชน
- การหารือสภาพคล่องของธนาคาร: ธนาคารยักษ์ใหญ่อย่าง Wells Fargo กำลังเจรจากับ Payward ซึ่งเป็นบริษัทแม่ของแพลตฟอร์มศูนย์ซื้อขาย Kraken เกี่ยวกับสภาพคล่องในการเทรดคริปโต
- การเชื่อมต่อ Stablecoin: Polygon ได้เชื่อมต่อกับสระสภาพคล่อง Stablecoin มูลค่า 9.4 หมื่นล้านดอลลาร์ของ TRON เพื่อให้การโอนเงินข้ามพรมแดนราบรื่นยิ่งขึ้น
- ความร่วมมือกับธนาคารกลาง: ธนาคารกลางแห่งคาซัคสถานได้ร่วมมือกับ Tether เพื่อประเมินกรอบการใช้งาน Stablecoin และการแปลงสินทรัพย์เป็นโทเคน (Asset Tokenization)
- คำแนะนำด้านความปลอดภัยทางไซเบอร์: Europol ได้ออกคำเตือนทางเทคนิคโดยชี้แจงว่า ความก้าวหน้าทางคอมพิวเตอร์ควอนตัมคุกคามคีย์ส่วนตัว (Private Keys) ที่เปิดเผยเป็นหลัก มากกว่าที่จะคุกคามความปลอดภัยของสมุดบัญชีบล็อกเชน
- การปรับพอร์ตของสถาบัน: รายงานการวิจัยระบุว่า Ether อาจเห็นการเปลี่ยนแปลงของเงินทุนสถาบัน หลังจาก Tom Lee ระบุว่า Bitmine มีแผนจะชะลอการซื้อโทเคน
- ข่าวสารวงการสื่อ: สื่อคริปโตชื่อดังอย่าง Cointelegraph กำลังมองหาผู้ซื้อรายใหม่ หลังจากยอดผู้เข้าชมเว็บลดลงอย่างมาก
- กฎระเบียบในภูมิภาค APAC: ผลการศึกษาจาก CoinDesk Research ซึ่งจัดทำร่วมกับ Ripple แสดงให้เห็นว่า ภูมิภาคเอเชียแปซิฟิก (APAC) กำลังกลายเป็นสนามทดสอบสำคัญสำหรับ Stablecoin ที่ได้รับการกำกับดูแล เช่น RLUSD
สรุปสำหรับผู้ที่สนใจกู้ยืม
การกู้ยืมโดยใช้ Bitcoin เป็นหลักประกันมีประโยชน์ที่ชัดเจน แต่จำเป็นต้องมีการบริหารจัดการความเสี่ยงอย่างรอบคอบ และนี่คือสรุปปัจจัยสำคัญที่ควรรู้:
- สภาพคล่องเงินสด: ผู้กู้สามารถนำเงินไปใช้จ่ายส่วนตัวหรือหมุนเวียนในธุรกิจได้ โดยยังคงสิทธิความเป็นเจ้าของสินทรัพย์ดิจิทัลไว้
- ประเด็นด้านภาษี: การกู้ยืมโดยใช้สินทรัพย์ค้ำประกัน มักจะช่วยเลี่ยงภาระภาษีจากกำไรส่วนต่างทันที เมื่อเทียบกับการขายสินทรัพย์ออกไปตรงๆ
- ความเสี่ยงทางตลาด: หากราคาคริปโตร่วงลง อาจทำให้มูลค่าหลักประกันลดลง จนอาจนำไปสู่การถูกเรียกหลักประกันเพิ่ม (Margin Call) หรือการถูกบังคับขายสินทรัพย์ (Liquidation)
- เงื่อนไขสินเชื่อ: ตัวเลือกสินเชื่ออัตราดอกเบี้ยคงที่ที่กำลังพัฒนาขึ้น ช่วยให้ผู้กู้เห็นภาระการชำระคืนที่ชัดเจน เมื่อเทียบกับตัวเลือกอัตราดอกเบี้ยแบบปรับเปลี่ยนได้
บทความล่าสุด
 +2
บิตคอยน์เริ่มนิ่งใกล้ $82,500 หลังสถานการณ์การเมืองโลกเริ่มคลี่คลาย
บิตคอยน์ดีดตัวกลับขึ้นมาแตะ $82,500 หลังมีความเคลื่อนไหวทางการเมืองในสหรัฐฯ แม้ว่าตลาดอนุพันธ์คริปโตจะเจอการล้างพอร์ต (Liquidation) สูงเกินกว่า 1 พันล้านดอลลาร์ก็ตาม
|
ESMA เร่งตรวจความเสี่ยง 'หลักประกันโทเคน' ยามตลาดเกิดวิกฤต
หน่วยงานกำกับดูแลการเงินของยุโรปเปิดรับฟังข้อมูล เพื่อพิสูจน์ว่าหลักประกันแปลงเป็นโทเคนสามารถเปลี่ยนเป็นเงินสดได้อย่างปลอดภัยยามเกิดวิกฤต ก่อนพิจารณาออกกฎหมายใหม่

ก.ล.ต. ไทยเคาะเกณฑ์ Spot Bitcoin และ Ether ETF มีผล 16 ต.ค. นี้
ก.ล.ต. ไทย ประกาศเกณฑ์กำกับดูแล Spot Bitcoin และ Ether ETF มีผลบังคับใช้ 16 ตุลาคมนี้ ครอบคลุมการดูแลทรัพย์สิน สัดส่วนการลงทุน และแนวทางซื้อขาย
|